ประกันสุขภาพ IPD OPD ต่างกัน ตรงไหน และควรซื้อแบบไหน
ใจความสำคัญ
- IPD คือความคุ้มครองผู้ป่วยใน ใช้เมื่อเข้ารักษาตัวในโรงพยาบาลหรือผ่าตัด ส่วน OPD คือความคุ้มครองผู้ป่วยนอก ใช้กับการพบแพทย์แล้วกลับบ้านโดยไม่ต้องนอน
- บทความของ KTC และเมืองไทยประกันชีวิตนิยามผู้ป่วยในว่ารักษาตัวตั้งแต่ 6 ชั่วโมงขึ้นไปหรือได้รับการผ่าตัด ตัวเลขที่ใช้จริงต้องดูในกรมธรรม์ของแผนที่สนใจ
- ค่ารักษาผู้ป่วยในมักก้อนใหญ่กว่าเพราะมีค่าห้องและค่าอาหาร ส่วนผู้ป่วยนอกมักมีวงเงินต่อครั้ง ต่อปี และจำกัดจำนวนครั้ง
- มาตรฐานประกันสุขภาพของ คปภ. ตั้งแต่ปี 2564 มีบางรายการนอกโรงพยาบาลอยู่ในความคุ้มครองอยู่แล้ว เช่น เคมีบำบัด ล้างไต และค่ารักษาบาดเจ็บจากอุบัติเหตุแบบผู้ป่วยนอก
- ก่อนซื้อ OPD ควรเช็กสิทธิ์ที่มีอยู่ เช่น บัตรทอง ประกันสังคม และประกันกลุ่มของที่ทำงาน เพราะความคุ้มครองอาจซ้อนกัน
IPD คือความคุ้มครองผู้ป่วยใน ใช้เมื่อต้องเข้ารักษาตัวในโรงพยาบาลหรือผ่าตัด ส่วน OPD คือความคุ้มครองผู้ป่วยนอก ใช้กับการไปพบแพทย์แล้วกลับบ้านได้เลย สองคำนี้ต่างกันที่รูปแบบการรักษา ไม่ได้ต่างกันที่ชนิดของโรค และกรมธรรม์แต่ละฉบับอาจรวมทั้งสองส่วนไว้ในแผนเดียวหรือแยกขายก็ได้
คนที่เปิดตารางผลประโยชน์แล้วเจอตัวย่อสองตัวนี้ มักสงสัยว่าต้องซื้อทั้งคู่หรือไม่ คำตอบขึ้นกับสิทธิ์ที่คุณมีอยู่แล้ว งบเบี้ย และโอกาสที่คุณหรือคนในบ้านจะไปหาหมอบ่อย หัวข้อถัดไปเริ่มจากนิยาม ตามด้วยตารางเทียบ แล้วจึงเป็นตัวอย่างการเลือก
IPD กับ OPD แยกกันที่ตรงไหนของการรักษา
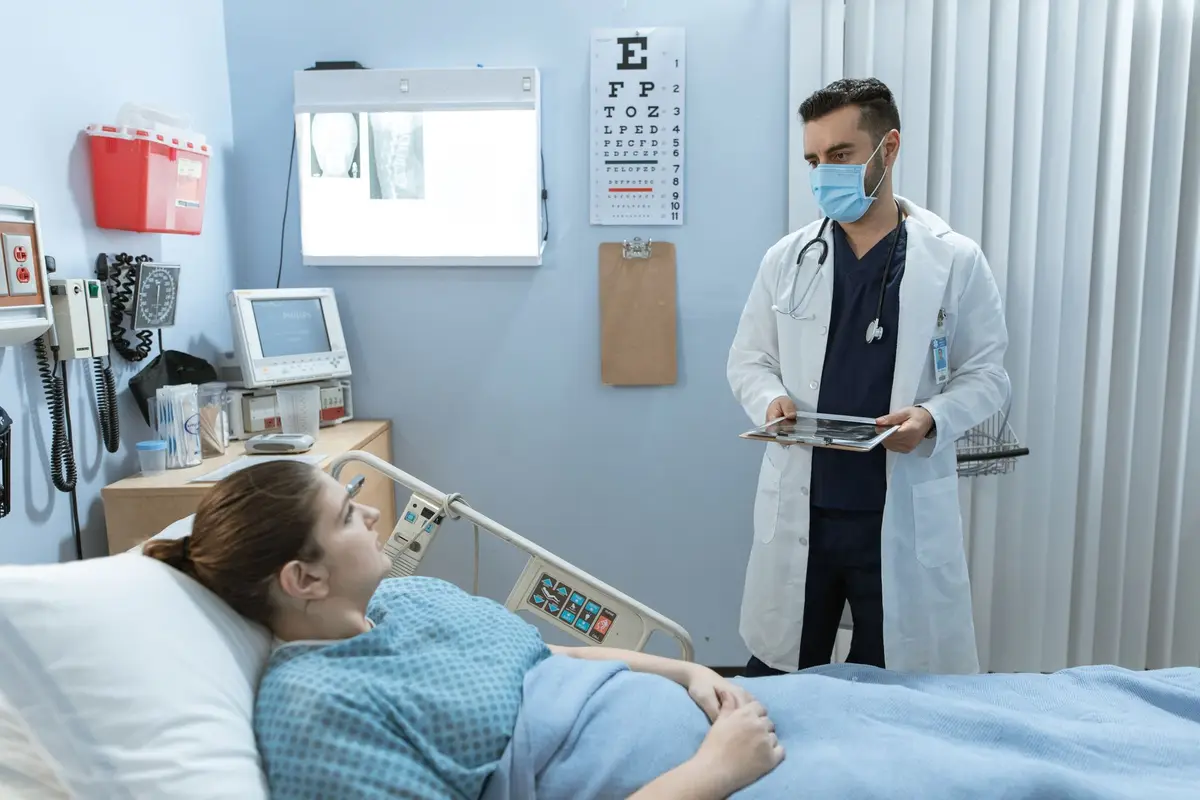
IPD ย่อมาจาก In-Patient Department แปลว่าผู้ป่วยใน ทิพยประกันภัยอธิบายว่าครอบคลุมค่าใช้จ่ายระหว่างรักษาตัวในโรงพยาบาล เช่น ค่าแพทย์ ค่าห้องพัก ค่าตรวจวินิจฉัย ค่ายา ค่าอาหาร ค่าน้ำเกลือ ค่าผ่าตัดและหัตถการ OPD ย่อมาจาก Out-Patient Department แปลว่าผู้ป่วยนอก คือพบแพทย์แล้วกลับไปพักที่บ้าน รายการค่าใช้จ่ายคล้ายกัน เช่น ค่าแพทย์ ค่ายา ค่าหัตถการ ต่างกันที่ไม่มีค่าห้องและค่าอาหาร
เส้นแบ่งที่บริษัทประกันใช้จริงคือเวลาและการผ่าตัด KTC อธิบายว่าผู้ป่วยในคือผู้ที่ต้องรับการรักษาเกิน 6 ชั่วโมงหลังแพทย์ตรวจวินิจฉัย เมืองไทยประกันชีวิตระบุคล้ายกันว่าอย่างน้อย 6 ชั่วโมงขึ้นไปหรือได้รับการผ่าตัด ภายในเงินเอาประกันที่กำหนด ทั้งสองแห่งเป็นบทความของผู้ขายผลิตภัณฑ์ จึงใช้เป็นภาพรวมได้ แต่ข้อความที่มีผลต่อการเคลมคือข้อกำหนดในกรมธรรม์ของคุณเอง
ตารางเทียบ IPD กับ OPD
| หัวข้อ | IPD (ผู้ป่วยใน) | OPD (ผู้ป่วยนอก) |
|---|---|---|
| ลักษณะการรักษา | นอนพักรักษาตัวในโรงพยาบาลหรือผ่าตัด | พบแพทย์แล้วกลับบ้าน ไม่ต้องนอน |
| ตัวอย่างอาการ | ผ่าตัดไส้ติ่ง ติดเชื้อรุนแรงที่ต้องให้ยาทางหลอดเลือด | ไข้หวัด แผลเล็ก ปวดท้องที่แพทย์ให้ยากลับไปกินเอง |
| ค่าใช้จ่ายที่เจอ | ค่าห้อง ค่าอาหาร ค่าแพทย์ ค่าผ่าตัด ค่ายา ค่าตรวจ | ค่าพบแพทย์ ค่ายา ค่าตรวจเบื้องต้น เช่น เอกซเรย์หรืออัลตราซาวนด์ |
| ขนาดของบิลต่อครั้ง | ก้อนใหญ่ เพราะมีค่าห้องและหัตถการ | ก้อนเล็ก แต่เกิดบ่อย |
| รูปแบบวงเงินที่พบ | วงเงินต่อปี หรือเหมาจ่ายตามแผน | วงเงินต่อครั้ง ต่อปี และจำกัดจำนวนครั้ง |
| คนที่มักเหมาะ | คนที่ต้องการกันเงินก้อนใหญ่จากการนอนโรงพยาบาล | คนที่ไปพบแพทย์บ่อยและยอมจ่ายเบี้ยเพิ่มเพื่อแลกค่าหาหมอรายครั้ง |
ข้อมูลเรื่องวงเงินต่อครั้ง ต่อปี และจำนวนครั้งของ OPD มาจากบทความของ KTC ส่วนรายการอาการและค่าตรวจเบื้องต้นมาจากเมืองไทยประกันชีวิต ตัวเลขวงเงินจริงของแต่ละแผนต่างกันมาก จึงไม่ควรใช้ตารางนี้แทนใบเสนอราคา
กฎ 6 ชั่วโมงและกรณีที่อยู่กึ่งกลาง
กรณีที่ทำให้คนงงมากที่สุดคือไปห้องฉุกเฉินแล้วให้น้ำเกลือหรือสังเกตอาการไม่กี่ชั่วโมง จากนั้นแพทย์ให้กลับบ้าน ถ้ากรมธรรม์ใช้เกณฑ์ 6 ชั่วโมงแบบที่ KTC และเมืองไทยประกันชีวิตอธิบาย การอยู่น้อยกว่านั้นโดยไม่ผ่าตัดอาจถูกนับเป็นผู้ป่วยนอก ซึ่งหมายความว่า IPD อาจไม่จ่าย และถ้าไม่มี OPD บิลก้อนนั้นเป็นของคุณ
ในทางกลับกัน เมืองไทยประกันชีวิตระบุว่ากรณีผ่าตัดนับเป็นผู้ป่วยในด้วย และข่าวของ คปภ. เมื่อเดือนมิถุนายน 2568 ก็ระบุว่ามาตรฐานประกันสุขภาพแบบใหม่ครอบคลุมการผ่าตัดใหญ่ที่ไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน ดังนั้นผ่าตัดใหญ่แบบทำเสร็จกลับบ้านภายในวันเดียวยังเป็นสิ่งที่ควรเช็กว่าแผนของคุณรวมไว้หรือไม่ ไม่ควรสรุปเองว่าไม่นอนคือไม่จ่าย
มาตรฐาน คปภ. ครอบคลุมอะไรนอกเหนือจากนอนโรงพยาบาล
ตั้งแต่ปี 2564 สำนักงาน คปภ. กำหนดมาตรฐานประกันสุขภาพแบบใหม่ (New Health Standard) ให้สัญญาที่ขายโดยบริษัทประกันชีวิตและประกันวินาศภัยมีผลประโยชน์ชุดเดียวกัน ตามข่าวของ คปภ. ส่วนที่เป็นผู้ป่วยในรวมค่าห้อง ค่าอาหาร ค่าตรวจวินิจฉัย ค่าแพทย์ ค่าผ่าตัดและหัตถการ ส่วนที่ไม่ต้องเข้าพักเป็นผู้ป่วยในมีหลายรายการ ได้แก่
- ค่าตรวจวินิจฉัยที่เกี่ยวข้องโดยตรงก่อนและหลังนอนโรงพยาบาล
- ค่ารักษาการบาดเจ็บแบบผู้ป่วยนอกจากอุบัติเหตุ
- ค่าเวชศาสตร์ฟื้นฟูหลังนอนโรงพยาบาล
- ค่าบำบัดโรคไตวายเรื้อรัง รังสีรักษา และเคมีบำบัดโรคมะเร็ง
- ค่ารถพยาบาลฉุกเฉิน และค่าผ่าตัดเล็ก
พูดอีกแบบคือ แผนที่เรียกกันว่า IPD ตามมาตรฐานนี้จ่ายบางรายการที่คนทั่วไปเข้าใจว่าเป็นของ OPD แล้ว ส่วนค่าหาหมอรักษาไข้หวัดหรือปวดหัวทั่วไปไม่อยู่ในรายการที่ข่าวระบุไว้ ต้องดูว่าแผนมี OPD เพิ่มหรือไม่ รายละเอียดแต่ละหมวดและข้อยกเว้นอยู่ที่ ประกันสุขภาพคืออะไร และ ประกันสุขภาพไม่คุ้มครองอะไรบ้าง
เบี้ยของสองแบบ แหล่งข้อมูลยังไม่ตรงกัน
คำถามที่คนถามบ่อยคือแบบไหนเบี้ยถูกกว่า บทความที่เปิดอ่านให้คำตอบสวนกัน KTC เขียนว่าหลายคนเลือก IPD เพราะเบี้ยต่ำและความคุ้มครองครอบคลุมกว่า ขณะที่ทิพยประกันภัยเขียนว่าคนที่จ่ายเบี้ยได้ไม่สูงนักอาจเลือก OPD เพราะเบี้ยน้อยกว่า ทั้งสองข้อความอยู่ในบทความการตลาด และไม่มีตัวเลขเบี้ยที่ตรวจสอบได้
ข้อสรุปที่ปลอดภัยกว่าคือเบี้ยขึ้นกับอายุ เพศ ระดับความคุ้มครอง และบริษัท จึงต้องขอใบเสนอราคาแบบเดียวกันจากบริษัทเดียวกัน แล้วเทียบเบี้ยของแผนที่มีเฉพาะ IPD กับแผนที่รวม OPD เพื่อดูว่าส่วนเพิ่มของ OPD เท่าไร วิธีเทียบเบี้ยในระยะยาวอยู่ที่ เปรียบเทียบประกันสุขภาพ
ตัวอย่างสมมติ สามคนสามทางเลือก
ตัวอย่างสมมติต่อไปนี้ใช้ตัวเลขประกอบการอธิบายเท่านั้น ไม่ใช่วงเงินของแผนจริง
คุณนิดอายุ 28 ปี ทำงานออฟฟิศ มีสิทธิ์ประกันสังคมและไปพบแพทย์ปีละไม่เกินสองครั้ง บิลหาหมอแต่ละครั้งราว 1,000 ถึง 1,500 บาท การจ่ายเบี้ยเพิ่มเพื่อแลกค่าหาหมอก้อนเล็กขนาดนี้อาจไม่คุ้ม สิ่งที่เธอยังไม่มีคือเงินก้อนใหญ่ถ้าต้องผ่าตัดหรือนอนห้องเอกชน ความคุ้มครอง IPD จึงตรงความเสี่ยงมากกว่า
คุณบอยเป็นพ่อของลูกวัย 3 ขวบที่ป่วยบ่อย ปีหนึ่งพาไปคลินิกและโรงพยาบาลหลายครั้ง ถ้าแผนมี OPD ที่ระบุวงเงินต่อครั้ง ต่อปี และจำนวนครั้งชัดเจน เขาควรเอาจำนวนครั้งที่ไปจริงในปีที่ผ่านมามาเทียบกับเพดานของแผน และเทียบกับเบี้ยส่วนที่เพิ่มขึ้น ถ้าเบี้ยที่เพิ่มสูงกว่าค่าหาหมอที่เคลมได้จริง ก็ไม่จำเป็นต้องซื้อ OPD
คุณมาลีอายุ 58 ปี ใช้ประกันกลุ่มของบริษัท ซึ่ง KTC ระบุว่ามักมีวงเงินจำกัด และประกันกลุ่มมักสิ้นสุดเมื่อเกษียณ เธอควรเริ่มดูแผน IPD ส่วนตัวก่อนเกษียณ เพราะเบี้ยของแต่ละแผนขึ้นกับอายุและความเสี่ยงด้านสุขภาพ ตามที่เมืองไทยประกันชีวิตอธิบาย การเริ่มตอนอายุมากขึ้นจึงต้องคาดว่าเบี้ยสูงขึ้น ส่วน OPD ค่อยพิจารณาทีหลังเมื่อรู้แล้วว่าไปหาหมอบ่อยแค่ไหน
เช็กสิทธิ์ที่มีอยู่ก่อนซื้อ OPD
เมืองไทยประกันชีวิตแนะนำให้ประเมินความเสี่ยงของตัวเองและตรวจสวัสดิการที่มีอยู่ เช่น สิทธิบัตรทอง ประกันสังคม หรือสวัสดิการจากที่ทำงาน ก่อนดูว่ายังมีช่องว่างตรงไหน เหตุผลคือถ้าสิทธิ์เดิมรองรับการพบแพทย์ทั่วไปอยู่แล้ว การจ่ายเบี้ย OPD ซ้ำอาจได้ความคุ้มครองที่ซ้อนกัน ส่วนที่ยังเป็นช่องว่างมักอยู่ที่การเลือกโรงพยาบาลและค่าห้อง ซึ่งต้องตรวจจากเงื่อนไขของสิทธิ์แต่ละอย่าง
ลำดับที่ใช้ได้จริงคือ เขียนรายการสิทธิ์ที่มี ดูว่าสิทธิ์นั้นรักษาได้ที่โรงพยาบาลไหน แล้วถามตัวเองว่ายอมรักษาที่นั่นหรือไม่ ถ้ายอม ความจำเป็นของ OPD ลดลงมาก ถ้าไม่ยอม ให้ดูว่าส่วนต่างที่ต้องจ่ายเองในแต่ละปีเท่าไรเทียบกับเบี้ยของ OPD
คำถามที่ควรถามก่อนซื้อหรือเปลี่ยนแผน
- นิยามผู้ป่วยในในกรมธรรม์ใช้เกณฑ์กี่ชั่วโมง และผ่าตัดวันเดียวกลับนับอย่างไร
- OPD มีวงเงินต่อครั้ง ต่อปี และจำนวนครั้งสูงสุดเท่าไร
- โรงพยาบาลเครือข่ายที่เบิกตรงมีที่ไหนใกล้บ้านหรือที่ทำงานบ้าง ถ้าไม่ใช่เครือข่ายต้องสำรองจ่ายหรือไม่
- ระยะรอคอยและโรคที่ถูกยกเว้นคืออะไร
- ถ้าต่ออายุ มีเงื่อนไขร่วมจ่ายหรือไม่ ซึ่งอธิบายไว้ที่ ประกันสุขภาพ co-pay คือ
เมื่อเลือกแผนได้แล้ว ขั้นตอนใช้สิทธิ์จริงอยู่ที่ วิธีเคลมประกันสุขภาพ ถ้าสงสัยเงื่อนไขสัญญาหรือไม่ได้รับความเป็นธรรมจากการเคลม โทรสายด่วนประกันภัย 1186 ของสำนักงาน คปภ. ได้
สรุปวิธีเลือกอย่างย่อ
ถ้าต้องจัดลำดับ ให้เริ่มจากการกันความเสี่ยงก้อนใหญ่ คือ IPD ก่อน แล้วค่อยถามว่า OPD คุ้มกับเบี้ยส่วนเพิ่มหรือไม่ โดยใช้ประวัติการไปหาหมอจริงของครอบครัวเป็นตัวตัดสิน เนื้อหาทั้งหมดเป็นความรู้ทั่วไป ไม่ใช่คำแนะนำซื้อแผนใดแผนหนึ่ง และเงื่อนไขของแต่ละบริษัทเปลี่ยนได้ จึงควรอ่านกรมธรรม์ฉบับจริงก่อนตัดสินใจ
คำถามที่พบบ่อย
ประกันสุขภาพแบบ IPD จ่ายค่าหาหมอทั่วไปไหม
ส่วนใหญ่ไม่จ่าย เพราะ IPD ครอบคลุมการรักษาแบบผู้ป่วยใน ค่าหาหมอแล้วกลับบ้านเป็นผู้ป่วยนอก ซึ่งต้องมีความคุ้มครอง OPD แยกต่างหาก ยกเว้นบางรายการที่มาตรฐานของ คปภ. รวมไว้ เช่น ค่ารักษาบาดเจ็บจากอุบัติเหตุแบบผู้ป่วยนอก เคมีบำบัด และรังสีรักษา ตรวจรายละเอียดในตารางผลประโยชน์ของกรมธรรม์
นอนโรงพยาบาลไม่ถึง 6 ชั่วโมงถือเป็นผู้ป่วยในไหม
ตามนิยามที่ KTC และเมืองไทยประกันชีวิตอธิบายไว้ ผู้ป่วยในหมายถึงการรักษาตัวตั้งแต่ 6 ชั่วโมงขึ้นไป หรือได้รับการผ่าตัด ถ้าอยู่น้อยกว่านั้นโดยไม่ผ่าตัดอาจถูกนับเป็นผู้ป่วยนอก ควรอ่านข้อกำหนดของกรมธรรม์ฉบับที่ถือ และถามบริษัทก่อนเข้ารับการรักษาถ้ามีโอกาสทำได้
ซื้อ OPD อย่างเดียวโดยไม่มี IPD ได้ไหม
แล้วแต่แผนของแต่ละบริษัท บทความที่เปิดอ่านส่วนใหญ่แนะนำให้ซื้อ IPD เป็นฐานก่อน แล้วพิจารณา OPD เพิ่ม เพราะค่ารักษาก้อนใหญ่มักมาจากการนอนโรงพยาบาล สอบถามตัวแทนหรือบริษัทว่าแผนที่สนใจแยกขายได้หรือไม่
แหล่งอ้างอิง
- คปภ. แนะสภาพอากาศเปลี่ยนแปลง “ประกันภัยสุขภาพ” ช่วยบริหารค่ารักษาพยาบาลได้ | สำนักงาน คปภ.
- IPD/OPD คืออะไร รวมข้อมูลน่ารู้เรื่องการทำประกันสุขภาพ IPD | บัตรกรุงไทย (KTC)
- ประกันสุขภาพ IPD คืออะไร ทำไมต้องมี? พร้อมวิธีเลือกซื้อ | เมืองไทยประกันชีวิต
- IPD และ OPD คืออะไร แตกต่างกันอย่างไร ควรเลือกประกันสุขภาพแบบไหนที่เหมาะกับคุณ | ทิพยประกันภัย (Tipinsure)