บัญชีมีกี่หมวด ไล่ 5 หมวดตามมาตรฐานบัญชีพร้อมตัวอย่างรายการ
สรุปประเด็นสำคัญ
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (NPAEs) กำหนดองค์ประกอบของงบการเงิน 5 อย่าง คือ สินทรัพย์ หนี้สิน ส่วนของเจ้าของ รายได้ และค่าใช้จ่าย
- สามหมวดแรกอยู่ในงบแสดงฐานะการเงิน สองหมวดหลังอยู่ในงบกำไรขาดทุน
- สินทรัพย์เท่ากับหนี้สินบวกส่วนของเจ้าของเสมอ ส่วนรายได้เพิ่มและค่าใช้จ่ายลดส่วนของเจ้าของ
- เงินปันผลที่จ่ายให้ผู้ถือหุ้นไม่ใช่ค่าใช้จ่าย และเงินทุนที่เจ้าของใส่เพิ่มไม่ใช่รายได้
บัญชีมี 5 หมวด ตามองค์ประกอบของงบการเงินที่มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (NPAEs) กำหนดไว้ คือ สินทรัพย์ หนี้สิน ส่วนของเจ้าของ รายได้ และค่าใช้จ่าย สามหมวดแรกบอกฐานะการเงิน ณ วันสิ้นงวด สองหมวดหลังบอกผลการดำเนินงานในงวดนั้น
เวลาเจอรายการแปลก ๆ ในงบหรือในสมุดบัญชี วิธีที่เร็วที่สุดคือถามว่า รายการนี้เป็นของที่กิจการมี ของที่ต้องจ่าย เงินของเจ้าของ เงินที่เข้ามาจากการทำธุรกิจ หรือเงินที่ออกไปเพื่อทำธุรกิจ คำตอบจะชี้ไปที่หนึ่งใน 5 หมวดนี้
หมวดที่ 1 ถึง 3 อยู่ในงบแสดงฐานะการเงิน
NPAEs ข้อ 3.18 ให้นิยามสามหมวดที่ใช้ประเมินฐานะการเงินของกิจการไว้ดังนี้
สินทรัพย์ คือทรัพยากรที่อยู่ในความควบคุมของกิจการ เป็นผลของเหตุการณ์ในอดีต และกิจการคาดว่าจะได้รับประโยชน์เชิงเศรษฐกิจจากทรัพยากรนั้นในอนาคต เงื่อนไขการรับรู้คือต้องมีความเป็นไปได้ค่อนข้างแน่ที่จะได้ประโยชน์ และวัดราคาทุนหรือมูลค่าได้อย่างน่าเชื่อถือ
หนี้สิน คือภาระผูกพันปัจจุบันของกิจการ ซึ่งเป็นผลของเหตุการณ์ในอดีต และการชำระภาระนั้นคาดว่าจะทำให้กิจการสูญเสียทรัพยากรเชิงเศรษฐกิจ ต้องวัดจำนวนที่ต้องจ่ายได้อย่างน่าเชื่อถือจึงจะรับรู้
ส่วนของเจ้าของ คือส่วนได้เสียคงเหลือในสินทรัพย์ หลังจากหักหนี้สินทั้งสิ้นออกแล้ว ถ้าอยากเห็นรายละเอียดว่าข้างในประกอบด้วยอะไรบ้าง ดู ส่วนของผู้ถือหุ้นคืออะไร
เมื่อวางสามหมวดไว้ด้วยกัน จะได้สมการที่ตรงกับหัวตารางของงบแสดงฐานะการเงิน สินทรัพย์ เท่ากับ หนี้สิน บวกส่วนของเจ้าของ ฝั่งซ้ายคือสิ่งที่กิจการมี ฝั่งขวาคือเงินที่ได้มาซื้อของเหล่านั้น จากเจ้าหนี้หรือจากเจ้าของ
หมวดที่ 4 และ 5 อยู่ในงบกำไรขาดทุน
NPAEs ข้อ 3.20 ให้นิยามสองหมวดที่ใช้ประเมินผลการดำเนินงาน
รายได้ คือการเพิ่มขึ้นของประโยชน์เชิงเศรษฐกิจในรอบระยะเวลารายงาน ในรูปการเพิ่มค่าของสินทรัพย์หรือการลดลงของหนี้สิน ซึ่งส่งผลให้ส่วนของเจ้าของเพิ่มขึ้น โดยไม่รวมเงินทุนที่ได้รับจากเจ้าของ นิยามนี้รวมทั้งรายได้จากกิจกรรมหลักตามปกติ และผลกำไรที่อาจไม่ได้มาจากกิจกรรมตามปกติ เช่น กำไรจากอัตราแลกเปลี่ยนเงินตราต่างประเทศ หรือกำไรจากการขายสินทรัพย์
ค่าใช้จ่าย คือการลดลงของประโยชน์เชิงเศรษฐกิจในรอบระยะเวลารายงาน ในรูปการลดค่าของสินทรัพย์หรือการเพิ่มขึ้นของหนี้สิน ซึ่งส่งผลให้ส่วนของเจ้าของลดลง โดยไม่รวมการแบ่งปันให้กับเจ้าของ
จุดที่ทำให้สองหมวดนี้ต่างจากสามหมวดแรกคือเวลา สินทรัพย์ หนี้สิน และส่วนของเจ้าของเป็นภาพ ณ วันสิ้นงวด ส่วนรายได้และค่าใช้จ่ายสะสมตลอดงวด แล้วหักลบกันเป็นกำไรหรือขาดทุน ซึ่งไปเพิ่มหรือลดส่วนของเจ้าของ นั่นเป็นเหตุให้กำไรไม่ใช่หมวดแยก รายละเอียดการอ่านงบกำไรขาดทุนอยู่ใน งบกำไรขาดทุนคืออะไร
ชุดงบการเงินที่เกี่ยวข้อง
ตามข้อ 4.1 ของ NPAEs งบการเงินที่สมบูรณ์ประกอบด้วยงบแสดงฐานะการเงิน งบกำไรขาดทุนหรืองบกำไรขาดทุนเบ็ดเสร็จ งบแสดงการเปลี่ยนแปลงส่วนของเจ้าของ และหมายเหตุประกอบงบการเงิน มาตรฐานไม่ได้บังคับให้ทำงบกระแสเงินสด แต่ถ้ากิจการเห็นว่ามีประโยชน์ก็จัดทำได้ ห้าหมวดข้างต้นกระจายอยู่ในสองงบแรก
| หมวด | งบที่ปรากฏ | บอกอะไร |
|---|---|---|
| สินทรัพย์ | งบแสดงฐานะการเงิน | สิ่งที่กิจการควบคุมและคาดว่าจะได้ประโยชน์ |
| หนี้สิน | งบแสดงฐานะการเงิน | ภาระที่ต้องชำระด้วยทรัพยากรของกิจการ |
| ส่วนของเจ้าของ | งบแสดงฐานะการเงิน และงบแสดงการเปลี่ยนแปลงส่วนของเจ้าของ | ส่วนที่เหลือเป็นของเจ้าของ |
| รายได้ | งบกำไรขาดทุน | สิ่งที่ทำให้ส่วนของเจ้าของเพิ่มในงวด |
| ค่าใช้จ่าย | งบกำไรขาดทุน | สิ่งที่ทำให้ส่วนของเจ้าของลดในงวด |
แต่ละหมวดมีรายการอะไรบ้าง
แบบงบการเงินบริษัทจำกัดของกรมพัฒนาธุรกิจการค้า (DBD) และเอกสารความหมายของรายการย่อให้ตัวอย่างบรรทัดที่เจอจริงในแต่ละหมวด
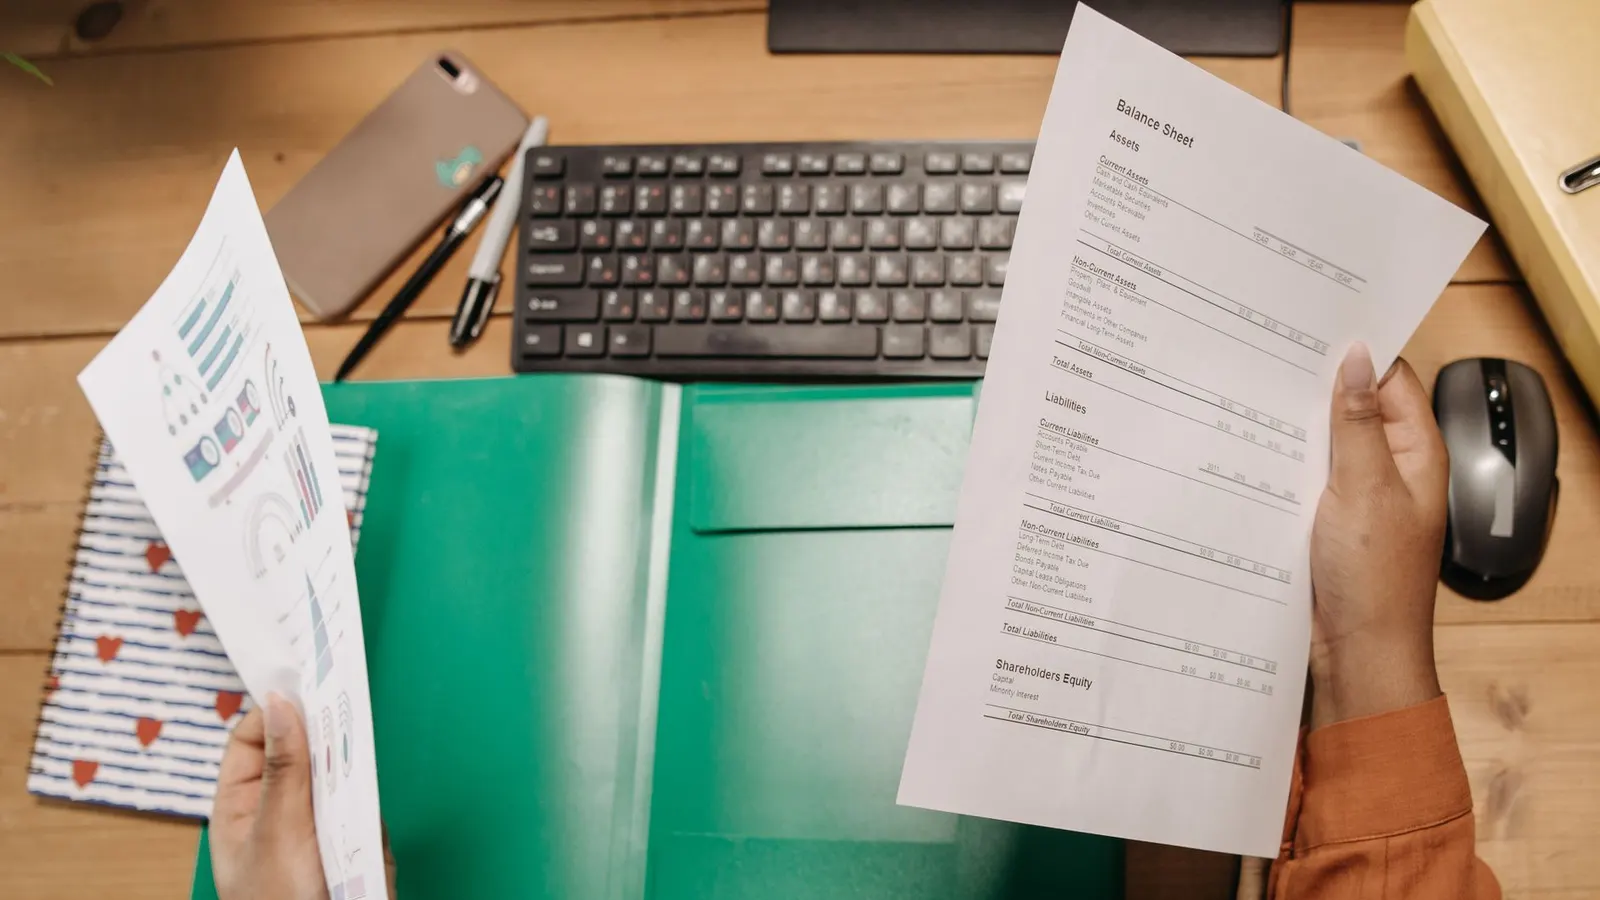
หมวดสินทรัพย์ แบ่งเป็นสินทรัพย์หมุนเวียนกับไม่หมุนเวียน ฝั่งหมุนเวียนมีเงินสดและรายการเทียบเท่าเงินสด ลูกหนี้การค้า เงินให้กู้ยืมระยะสั้น และสินค้าคงเหลือ ฝั่งไม่หมุนเวียนมีเงินลงทุนระยะยาว อสังหาริมทรัพย์เพื่อการลงทุน ที่ดิน อาคารและอุปกรณ์ ค่าความนิยม และสินทรัพย์ไม่มีตัวตน
หมวดหนี้สิน แบ่งเป็นหมุนเวียนกับไม่หมุนเวียนเช่นกัน ฝั่งหมุนเวียนมีเงินเบิกเกินบัญชีและเงินกู้ยืมระยะสั้นจากสถาบันการเงิน เจ้าหนี้การค้า เงินรับล่วงหน้าจากลูกค้า และภาษีเงินได้นิติบุคคลค้างจ่าย ฝั่งไม่หมุนเวียนมีเงินกู้ยืมระยะยาว หนี้สินตามสัญญาเช่าเงินทุน และประมาณการหนี้สินสำหรับผลประโยชน์พนักงาน
หมวดส่วนของเจ้าของ คือทุนเรือนหุ้น ส่วนเกินมูลค่าหุ้น กำไรสะสม และองค์ประกอบอื่นที่สะสมไว้
หมวดรายได้ ในแบบงบกำไรขาดทุนมีรายได้จากการขายหรือการให้บริการ รายได้อื่น และรวมเป็นรวมรายได้
หมวดค่าใช้จ่าย ในแบบงบจำแนกตามธรรมชาติของค่าใช้จ่ายมีวัตถุดิบและวัสดุสิ้นเปลืองใช้ไป ค่าใช้จ่ายผลประโยชน์พนักงาน ค่าเสื่อมราคาและค่าตัดจำหน่าย ผลขาดทุนจากการด้อยค่าของสินทรัพย์ และค่าใช้จ่ายอื่น
ตัวอย่างสมมติ ร้านเล็กหนึ่งร้านใน 4 รายการ
ตัวเลขต่อไปนี้เป็นตัวอย่างสมมติของร้านค้าแห่งหนึ่ง เพื่อให้เห็นว่าแต่ละรายการตกในหมวดไหน และสมการยังสมดุลทุกขั้น
- เจ้าของใส่เงินทุน 100,000 บาท เงินสดซึ่งเป็นสินทรัพย์เพิ่ม 100,000 บาท ส่วนของเจ้าของเพิ่ม 100,000 บาท นี่คือเงินทุนจากเจ้าของ จึงไม่นับเป็นรายได้
- ซื้อสินค้า 30,000 บาท โดยยังไม่จ่ายเงิน สินค้าคงเหลือซึ่งเป็นสินทรัพย์เพิ่ม 30,000 บาท เจ้าหนี้การค้าซึ่งเป็นหนี้สินเพิ่ม 30,000 บาท ตอนนี้สินทรัพย์รวม 130,000 บาท เท่ากับหนี้สิน 30,000 บาท บวกส่วนของเจ้าของ 100,000 บาท
- ขายสินค้าที่ซื้อมา 10,000 บาท ได้เงินสด 18,000 บาท รายได้จากการขาย 18,000 บาท ส่วนต้นทุนสินค้าที่ขาย 10,000 บาท เป็นค่าใช้จ่าย สินทรัพย์รวมเป็น 138,000 บาท (เงินสด 118,000 บาท สินค้า 20,000 บาท) ส่วนของเจ้าของเป็น 108,000 บาท เพราะรายได้เพิ่ม 18,000 บาท และค่าใช้จ่ายลด 10,000 บาท ตรวจสมการได้ว่าหนี้สิน 30,000 บาท บวกส่วนของเจ้าของ 108,000 บาท เท่ากับสินทรัพย์ 138,000 บาทพอดี
- จ่ายค่าเช่าร้าน 5,000 บาท เงินสดลดลง 5,000 บาท ค่าใช้จ่ายเพิ่ม 5,000 บาท ส่วนของเจ้าของเหลือ 103,000 บาท สินทรัพย์รวม 133,000 บาท ซึ่งเท่ากับ 30,000 บวก 103,000
สังเกตว่าทุกรายการกระทบอย่างน้อยสองหมวด และผลต่างของรายได้กับค่าใช้จ่ายทั้งหมด คือ 18,000 ลบ 10,000 ลบ 5,000 เท่ากับกำไร 3,000 บาท ซึ่งเท่ากับส่วนของเจ้าของที่เพิ่มจากเงินทุนเดิม 100,000 บาทเป็น 103,000 บาท
รายการที่คนมักจัดผิดหมวด
เงินปันผลที่จ่ายให้ผู้ถือหุ้น หลายคนคิดว่าเป็นค่าใช้จ่าย แต่นิยามค่าใช้จ่ายของ NPAEs ตัดการแบ่งปันให้เจ้าของออก เงินปันผลจึงลดส่วนของเจ้าของโดยตรง ไม่ผ่านงบกำไรขาดทุน
เงินทุนที่เจ้าของใส่เพิ่ม ตรงข้ามกัน นิยามรายได้ตัดเงินทุนจากเจ้าของออก จึงไม่เป็นรายได้ เงินก้อนนี้เพิ่มทั้งสินทรัพย์และส่วนของเจ้าของ
เงินรับล่วงหน้าจากลูกค้า ในแบบของ DBD อยู่ในกลุ่มหนี้สิน เพราะกิจการรับเงินมาแล้วแต่ยังมีภาระต้องส่งมอบสินค้าหรือบริการ เมื่อส่งมอบแล้วจึงรับรู้เป็นรายได้
กำไรจากการขายสินทรัพย์หรือกำไรจากอัตราแลกเปลี่ยน อยู่ในนิยามรายได้ตามข้อ 3.20.1 แม้จะไม่ใช่กิจกรรมหลัก มาตรฐานบอกว่าโดยปกติผลกำไรเหล่านี้จะแสดงเป็นรายการแยกต่างหาก
เงินกู้ยืมจากธนาคารที่เข้าบัญชี ไม่ใช่รายได้ เป็นหนี้สินที่ต้องคืน และเพิ่มสินทรัพย์เงินสดพร้อมกัน
ใช้ความรู้ 5 หมวดทำอะไรต่อ
ถ้าเริ่มจดบัญชีธุรกิจเล็ก ๆ ลองไล่แต่ละรายการแล้วถามว่ากระทบหมวดไหนบ้าง วิธีนี้ช่วยตรวจว่าตัวเลขไม่หลุด ส่วนคนที่จดรายรับรายจ่ายส่วนตัว ดูแนวทางที่เบากว่าได้ใน วิธีทำบัญชีรายรับรายจ่าย และถ้าต้องการอ่านงบของบริษัทที่เปิดเผยต่อสาธารณะ ลำดับการอ่านอยู่ใน วิธีอ่านงบการเงิน ส่วนกรณีที่ต้องคำนวณภาษีเงินได้นิติบุคคลจากกำไรทางบัญชี ดู วิธีคำนวณภาษีเงินได้นิติบุคคล
เนื้อหานี้เป็นข้อมูลทั่วไปทางบัญชี รายละเอียดการจัดประเภทรายการของแต่ละกิจการขึ้นกับมาตรฐานที่กิจการใช้และข้อเท็จจริงของรายการ ควรปรึกษาผู้ทำบัญชีหรือผู้สอบบัญชีของกิจการ หรือสอบถามกรมพัฒนาธุรกิจการค้าโดยตรงสำหรับแบบงบที่ต้องยื่น
คำถามที่พบบ่อย
บัญชีมีกี่หมวด
5 หมวดตามองค์ประกอบของงบการเงินในมาตรฐาน NPAEs ได้แก่ สินทรัพย์ หนี้สิน ส่วนของเจ้าของ รายได้ และค่าใช้จ่าย
กำไรเป็นหมวดบัญชีหรือเปล่า
ไม่ใช่หมวดแยก กำไรคือผลต่างของรายได้กับค่าใช้จ่ายในงวดนั้น แล้วไปเพิ่มส่วนของเจ้าของผ่านบรรทัดกำไรสะสม
เงินปันผลที่จ่ายให้ผู้ถือหุ้นเป็นค่าใช้จ่ายไหม
ไม่เป็น นิยามค่าใช้จ่ายใน NPAEs ไม่รวมการแบ่งปันให้เจ้าของ เงินปันผลจึงไปหักส่วนของเจ้าของโดยตรงจากกำไรสะสม ไม่ผ่านงบกำไรขาดทุน
เงินรับล่วงหน้าจากลูกค้าเป็นรายได้หรือหนี้สิน
ตามแบบงบการเงินของกรมพัฒนาธุรกิจการค้า เงินรับล่วงหน้าจากลูกค้าอยู่ฝั่งหนี้สิน จะกลายเป็นรายได้เมื่อกิจการส่งมอบสินค้าหรือบริการตามที่รับเงินมา
แหล่งอ้างอิง
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะ (ปรับปรุง 2565) | สภาวิชาชีพบัญชี
- ความหมายของรายการย่อในงบการเงิน ของ บริษัทจำกัด | กรมพัฒนาธุรกิจการค้า
- งบการเงิน ของ บริษัทจำกัด | กรมพัฒนาธุรกิจการค้า