ประกันอัคคีภัยคุ้มครองอะไรบ้าง ทุนประกันเท่าไรถึงพอสำหรับบ้านและคอนโด
สรุปประเด็นสำคัญ
- กรมธรรม์อัคคีภัยสำหรับที่อยู่อาศัยคุ้มครองสิ่งปลูกสร้าง (ไม่รวมฐานราก) และทรัพย์สินภายใน จากไฟไหม้ ฟ้าผ่า ระเบิด ยานพาหนะชน อากาศยาน และภัยเนื่องจากน้ำ
- ภัยธรรมชาติ 4 กลุ่ม คือ ลมพายุ น้ำท่วม แผ่นดินไหว และลูกเห็บ รวมอยู่ในกรมธรรม์ที่อยู่อาศัย แต่จ่ายรวมกันไม่เกิน 20,000 บาทต่อปี
- ทุนประกันคิดจากค่าสร้างอาคารและมูลค่าของในบ้าน ไม่ใช่ราคาซื้อขายที่รวมที่ดิน
- ใบคำขอให้เลือกฐานทุนประกันระหว่างมูลค่าของใหม่ กับมูลค่าที่แท้จริงซึ่งหักค่าเสื่อมราคาแล้ว
- ตอบคำถามในใบคำขอตามจริงทุกข้อ ถ้าปกปิดหรือแถลงเท็จ สัญญาตกเป็นโมฆียะได้
ประกันอัคคีภัยสำหรับที่อยู่อาศัยคุ้มครองตัวบ้านหรือห้องชุด และทรัพย์สินภายใน เมื่อเสียหายจากไฟไหม้ ฟ้าผ่า ระเบิด และภัยอื่นที่ระบุไว้ในกรมธรรม์ ข้อที่คนส่วนใหญ่ไม่รู้คือกรมธรรม์ที่อยู่อาศัยรวมภัยธรรมชาติอย่างน้ำท่วมและลมพายุไว้ด้วย แต่มีเพดานจ่ายต่ำมาก ถ้าบ้านคุณอยู่ในพื้นที่เสี่ยง เพดานนี้คือเรื่องแรกที่ต้องรู้
ประกันอัคคีภัยเป็นประกันแบบระบุภัย (Named Peril) หมายความว่าบริษัทจ่ายเฉพาะความเสียหายจากภัยที่เขียนไว้เท่านั้น ภัยไหนไม่อยู่ในรายการ ถือว่าไม่คุ้มครอง การอ่านรายการภัยให้ครบจึงสำคัญกว่าการดูชื่อแผน ด้านล่างจะไล่ตั้งแต่ภัยที่คุ้มครอง เพดานภัยธรรมชาติ วิธีตั้งทุนประกัน ความต่างระหว่างบ้านกับคอนโด ไปจนถึงขั้นตอนเคลม
ประกันอัคคีภัยมีกี่แบบ แบบไหนใช้กับบ้าน
สมาคมประกันวินาศภัยไทยแบ่งการประกันอัคคีภัยและทรัพย์สินเป็น 3 ประเภท
| ประเภท | ใช้กับ | ลักษณะความคุ้มครอง |
|---|---|---|
| ประกันอัคคีภัยสำหรับที่อยู่อาศัย | บ้าน ทาวน์เฮาส์ บ้านแฝด ตึกแถวที่ใช้อยู่อาศัย ห้องชุดในแฟลต อาคารชุด คอนโดมิเนียม | ระบุภัยหลักไว้ชัด และรวมภัยธรรมชาติแบบมีเพดาน |
| ประกันอัคคีภัยสำหรับสถานประกอบธุรกิจ | ร้านค้า โกดัง โรงงาน ศูนย์การค้า | คุ้มครองไฟไหม้ ฟ้าผ่า และการระเบิดของแก๊สที่ใช้ในการอยู่อาศัย ภัยอื่นซื้อเพิ่ม |
| ประกันภัยความเสี่ยงภัยทรัพย์สิน (IAR) | ทรัพย์สินธุรกิจที่ต้องการความคุ้มครองกว้าง | คุ้มครองอุบัติเหตุทุกอย่างที่ไม่ได้ระบุยกเว้น |
สำหรับคนที่ซื้อบ้านหรือคอนโดไว้อยู่เอง แบบแรกคือแบบที่ใช้ ถ้าคุณเปิดร้านค้าชั้นล่างของตึกแถวด้วย ให้แจ้งบริษัทตามจริง เพราะการใช้อาคารผิดจากที่แจ้งไว้กระทบทั้งเบี้ยและการเคลม
ภัยที่กรมธรรม์ที่อยู่อาศัยคุ้มครอง
ตามคำอธิบายของสมาคมประกันวินาศภัยไทย กรมธรรม์สำหรับที่อยู่อาศัยคุ้มครองสิ่งปลูกสร้างที่ใช้อยู่อาศัย ไม่รวมฐานราก และทรัพย์สินภายใน เช่น เฟอร์นิเจอร์ เครื่องตกแต่ง สิ่งติดตั้งตรึงตรา เครื่องใช้ไฟฟ้า เครื่องครัว เครื่องนุ่งห่ม จากภัยดังนี้
- ไฟไหม้
- ฟ้าผ่า รวมถึงความเสียหายต่อเครื่องใช้ไฟฟ้าที่เกิดจากการลัดวงจรเพราะฟ้าผ่า
- ระเบิด
- การเฉี่ยวหรือชนของยานพาหนะหรือสัตว์พาหนะ
- ภัยจากอากาศยานหรือวัตถุที่ตกจากอากาศยาน
- ภัยเนื่องจากน้ำที่เกิดโดยอุบัติเหตุ เช่น น้ำรั่วหรือล้นจากท่อน้ำ ถังน้ำ ระบบปรับอากาศ เครื่องสูบน้ำ รวมถึงน้ำฝนที่เข้าบ้านเพราะหลังคา หน้าต่าง หรือรางน้ำเสียหาย
- ลมพายุ
- น้ำท่วม หมายถึงน้ำที่ล้นจากทางน้ำ หรือท่อน้ำสาธารณะแตก จนท่วมจากภายนอกอาคาร รวมถึงน้ำท่วมจากลมพายุ น้ำป่า และโคลนถล่ม
- แผ่นดินไหว ภูเขาไฟระเบิด คลื่นใต้น้ำ หรือสึนามิที่มีสาเหตุจากธรรมชาติ
- ลูกเห็บ
นอกจากนี้ยังขยายความคุ้มครองค่าเช่าที่อยู่อาศัยชั่วคราว ในกรณีที่สิ่งปลูกสร้างเสียหายจากภัยข้อ 1 ถึง 6 จนต้องย้ายออกไปพักที่อื่น วงเงินส่วนนี้ให้ดูในตารางกรมธรรม์ของคุณ
ภัยเพิ่มเติมที่ขอซื้อได้
ใบคำขอเอาประกันภัยมาตรฐานที่ คปภ. ให้ความเห็นชอบ มีช่องให้เลือกความคุ้มครองเพิ่มเติม พร้อมระบุจำนวนเงินจำกัดความรับผิดของแต่ละภัย รายการที่ปรากฏในแบบฟอร์มมีดังนี้
| กลุ่ม | ภัยเพิ่มเติมในใบคำขอ |
|---|---|
| ภัยจากน้ำและสภาพอากาศ | ภัยเนื่องจากน้ำ (ไม่รวมน้ำท่วม) ภัยลมพายุ ภัยน้ำท่วม ภัยลูกเห็บ กลุ่มภัยธรรมชาติ |
| ภัยแผ่นดินไหว | แผ่นดินไหว ภูเขาไฟระเบิด คลื่นใต้น้ำ หรือสึนามิ |
| ภัยจากภายนอก | การเฉี่ยวชนของยวดยานพาหนะ ภัยอากาศยาน |
| ภัยจากการลุกไหม้และระเบิด | การระเบิด การระอุตามธรรมชาติ ไฟและการระเบิดที่ตามมาจากการระอุ ควันจากเครื่องทำความร้อนและอุปกรณ์ประกอบอาหาร |
| ภัยจากคน | การนัดหยุดงาน การจลาจล หรือการกระทำอันมีเจตนาร้าย (ยกเว้นการกระทำเพื่อผลทางการเมือง ศาสนา หรือลัทธินิยม) |
| ภัยต่อเครื่องใช้ | เครื่องไฟฟ้า (Electrical Injury) |
ประเด็นที่ต้องดูไม่ได้มีแค่ว่าซื้อภัยไหน แต่คือวงเงินที่ระบุไว้ข้างภัยนั้น ภัยน้ำท่วมที่มีวงเงินเพิ่มเพียงเล็กน้อยไม่ได้ช่วยบ้านชั้นเดียวในพื้นที่ลุ่มมากนัก ให้คิดจากค่าซ่อมพื้น ผนังชั้นล่าง และของใช้ชั้นล่างที่ต้องซื้อใหม่ถ้าน้ำเข้าบ้านครึ่งเมตร แล้วขอใบเสนอราคาตามวงเงินนั้น
ทุนประกันตั้งเท่าไรถึงพอ
ทุนประกันคือเพดานสูงสุดที่บริษัทจะจ่าย และเป็นฐานคำนวณเบี้ย ความผิดพลาดที่พบบ่อยคือใช้ราคาซื้อขายบ้านเป็นทุนประกัน ทั้งที่ราคานั้นรวมที่ดินและทำเลไว้ด้วย ส่วนกรมธรรม์คุ้มครองแค่สิ่งปลูกสร้าง (ไม่รวมฐานราก) กับทรัพย์สินภายใน
เลือกฐานทุนประกันก่อน
ใบคำขอเอาประกันภัยให้เลือกฐานได้เพียงข้อเดียวจากสองแบบ
| ฐานทุนประกัน | วิธีชดใช้เมื่อเสียหาย | เหมาะกับ |
|---|---|---|
| มูลค่าทรัพย์สินที่เป็นของใหม่ (Replacement Cost Value) | จ่ายตามมูลค่าของใหม่ ณ เวลาและสถานที่ที่เกิดความเสียหาย | คนที่ต้องการสร้างหรือซื้อของใหม่ทดแทนได้ทันที |
| มูลค่าที่แท้จริง (Actual Cost Value) | มูลค่าของใหม่หักค่าเสื่อมราคา ณ เวลาและสถานที่ที่เกิดความเสียหาย | ทรัพย์สินเก่าที่ยอมรับเงินชดเชยต่ำลงเพื่อแลกกับเบี้ย |
สำหรับบ้านที่อยู่อาศัยจริง ฐานมูลค่าของใหม่ทำให้เงินที่ได้ใกล้กับค่าสร้างจริงมากกว่า ถ้าเลือกฐานหักค่าเสื่อม บ้านอายุ 20 ปีจะได้เงินชดเชยต่ำกว่าค่าสร้างใหม่ชัดเจน ส่วนต่างนั้นคุณต้องออกเอง
วิธีประเมินทุนแบบง่าย
- หาพื้นที่ใช้สอยของอาคารเป็นตารางเมตร ดูได้จากแบบบ้าน สัญญาซื้อขาย หรือหนังสือกรรมสิทธิ์ห้องชุด
- ขอราคาค่าก่อสร้างต่อตารางเมตรสำหรับวัสดุระดับใกล้เคียงบ้านคุณจากผู้รับเหมาในพื้นที่ อย่างน้อย 2 ราย
- บวกงานต่อเติมและงานติดตั้งถาวร เช่น ครัวบิลต์อิน ตู้เสื้อผ้าติดผนัง หลังคาโรงรถ
- เดินไล่ทีละห้อง จดของมีมูลค่าและราคาที่ต้องซื้อใหม่ แล้วรวมเป็นทุนทรัพย์สินภายใน
ตัวอย่างสมมติ บ้านเดี่ยวพื้นที่ใช้สอย 150 ตารางเมตร ผู้รับเหมาให้ราคาค่าสร้างระดับวัสดุใกล้เคียง 12,000 บาทต่อตารางเมตร ค่าสร้างตัวบ้านเท่ากับ 1,800,000 บาท บวกครัวบิลต์อินและหลังคาโรงรถ 200,000 บาท ทุนส่วนอาคารประมาณ 2,000,000 บาท ส่วนของในบ้านไล่รายการได้ 400,000 บาท ทุนรวมจึงประมาณ 2.4 ล้านบาท แม้ราคาซื้อขายบ้านหลังนี้รวมที่ดินจะอยู่ที่ 4.5 ล้านบาท ตัวเลขค่าสร้างต่อตารางเมตรในตัวอย่างนี้ใช้เพื่อสาธิตวิธีคิดเท่านั้น ให้ใช้ราคาที่ผู้รับเหมาในพื้นที่ของคุณเสนอ
ทุนต่ำไป ทุนสูงไป เสียอะไร
ตั้งทุนต่ำกว่ามูลค่าจริง เงินที่ได้เมื่อเสียหายทั้งหลังจะไม่พอสร้างใหม่ และกรมธรรม์บางฉบับมีเงื่อนไขชดใช้ตามสัดส่วนระหว่างทุนที่ซื้อกับมูลค่าจริง ก่อนเซ็นให้ถามบริษัทเป็นลายลักษณ์อักษรว่ากรมธรรม์ของคุณมีเงื่อนไขนี้หรือไม่ ส่วนการตั้งทุนสูงเกินมูลค่าอาคารไม่ได้ทำให้ได้เงินมากขึ้น เพราะบริษัทจ่ายตามความเสียหายจริง สิ่งที่เพิ่มคือเบี้ยที่คุณจ่ายทุกปี
บ้านเดี่ยว ทาวน์เฮาส์ คอนโด และบ้านที่ผ่อนอยู่
บ้านเดี่ยวและทาวน์เฮาส์
เจ้าของบ้านดูแลประกันทั้งตัวอาคารและของภายในเอง ทาวน์เฮาส์และตึกแถวที่ติดกันมีความเสี่ยงไฟลามจากหลังข้างเคียง ซึ่งกรมธรรม์คุ้มครองอยู่แล้วในภัยไฟไหม้ ประเด็นที่ควรเพิ่มคือทุนส่วนทรัพย์สินภายใน และภัยเนื่องจากน้ำถ้าบ้านเก่าที่ระบบท่อผ่านการซ่อมมาหลายรอบ
คอนโดมิเนียม
กรมธรรม์ที่อยู่อาศัยรับประกันห้องชุดในอาคารชุดและคอนโดมิเนียมได้ นิติบุคคลอาคารชุดมักทำประกันส่วนกลางและโครงสร้างอาคารไว้ แต่ขอบเขตแตกต่างกันในแต่ละอาคาร ให้ขอสำเนาตารางกรมธรรม์ของอาคารมาดูว่าครอบคลุมถึงงานตกแต่งภายในห้องหรือไม่ แล้วทำประกันส่วนที่ขาด เช่น พื้นที่ปูใหม่ ผนังตกแต่ง เฟอร์นิเจอร์ และเครื่องใช้ไฟฟ้า สำหรับคอนโด ภัยเนื่องจากน้ำจากห้องชั้นบนเป็นเหตุที่เจอบ่อยกว่าไฟไหม้ ข้อมูลภาพรวมของประกันบ้านแต่ละแบบอ่านเพิ่มได้ที่ ประกันบ้านคืออะไร และถ้ากำลังกู้ซื้อห้อง ดู คู่มือสินเชื่อคอนโด
บ้านที่ผ่อนกับธนาคาร
ธนาคารมักกำหนดให้ทำประกันอัคคีภัยตลอดอายุสัญญาเงินกู้ และระบุธนาคารเป็นผู้รับประโยชน์ หากเกิดเหตุ เงินชดเชยส่วนหนึ่งจะใช้ชำระหนี้ก่อน คุณมีสิทธิเลือกบริษัทประกันเองได้ ให้เทียบเบี้ยและวงเงินภัยเพิ่มเติมของกรมธรรม์ที่ธนาคารเสนอกับข้อเสนอจากบริษัทอื่น ความสัมพันธ์ระหว่างจำนองกับผู้รับประโยชน์อ่านได้ที่ กฎหมายจำนองที่ควรรู้ ส่วนประกันชีวิตที่ธนาคารมักเสนอคู่กัน ดูที่ ประกัน MRTA
เบี้ยประกันขึ้นกับอะไร
สมาคมประกันวินาศภัยไทยระบุปัจจัยที่ใช้กำหนดอัตราเบี้ยไว้ดังนี้
- ลักษณะการใช้สถานที่ เช่น อยู่อาศัยอย่างเดียว หรือมีร้านค้าด้วย
- ลักษณะสิ่งปลูกสร้าง กำหนดจากวัสดุของโครงสร้าง ผนัง และพื้น เช่น ตึกคอนกรีต ครึ่งตึกครึ่งไม้ หรือไม้
- สถานที่ตั้ง และลักษณะภัยของสถานที่ ว่าอยู่โดดเดี่ยวหรือติดกับอาคารอื่น
- การติดตั้งอุปกรณ์ดับเพลิง ซึ่งใช้เป็นส่วนลดเบี้ย
ใบคำขอจึงถามรายละเอียดเรื่องวัสดุผนัง เสา คาน พื้น และรายการอุปกรณ์ดับเพลิงที่มี เช่น เครื่องดับเพลิงแบบมือถือ ระบบแจ้งเหตุเพลิงไหม้ หรือหัวกระจายน้ำดับเพลิงอัตโนมัติ ถ้าบ้านคุณมีเครื่องดับเพลิงอยู่แล้ว แจ้งไว้ในใบคำขอเพื่อขอส่วนลด
กรอกใบคำขอให้ถูก เพื่อไม่ให้มีปัญหาตอนเคลม
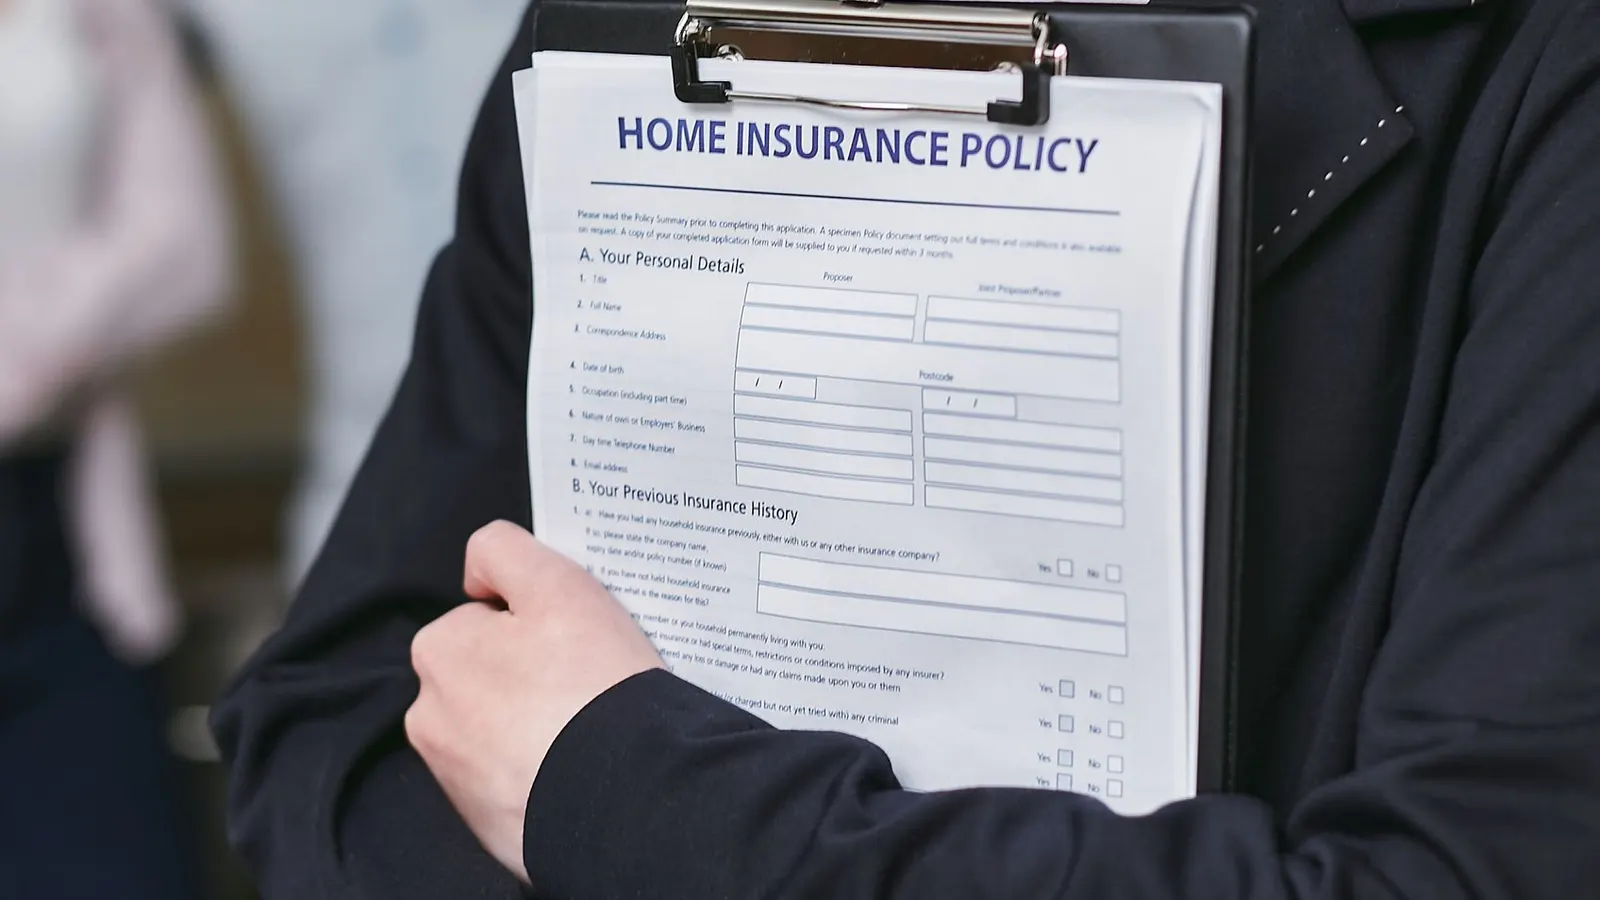
ใบคำขอมาตรฐานถามเรื่องที่คนมักมองข้าม ได้แก่ เคยหรือกำลังทำประกันทรัพย์สินเดียวกันกับบริษัทอื่นหรือไม่ สถานที่เคยหรือกำลังมีคดีเรื่องกรรมสิทธิ์ที่ดินหรือฟ้องขับไล่หรือไม่ ใน 5 ปีที่ผ่านมาเคยเสียหายจากอัคคีภัยหรือภัยอื่นหรือไม่ และเคยถูกปฏิเสธการรับประกันหรือการต่ออายุหรือไม่
คปภ. พิมพ์คำเตือนไว้ท้ายใบคำขอว่าผู้ขอเอาประกันต้องตอบตามความจริงทุกข้อ ถ้าปกปิดข้อความจริงหรือแถลงข้อความเท็จ สัญญาจะตกเป็นโมฆียะ และบริษัทมีสิทธิบอกล้างสัญญาตามประมวลกฎหมายแพ่งและพาณิชย์มาตรา 865 การตอบไม่ครบเพื่อให้เบี้ยถูกลงจึงเสี่ยงกว่าที่คิด เพราะปัญหาจะโผล่ตอนเคลมซึ่งเป็นเวลาที่คุณต้องการเงินมากที่สุด
ระยะเวลาประกันในตารางกรมธรรม์มาตรฐานเริ่มและสิ้นสุดเวลา 16.30 น. ของวันที่ระบุ ถ้าต่ออายุช้า ช่วงเวลาระหว่างวันหมดอายุกับวันต่อใหม่ไม่มีความคุ้มครอง
ข้อยกเว้นที่ควรรู้
กรมธรรม์ระบุภัยคุ้มครองเฉพาะภัยที่เขียนไว้ เรื่องที่ไม่อยู่ในรายการจึงไม่ได้รับความคุ้มครองโดยอัตโนมัติ นอกจากนั้นยังมีข้อยกเว้นเฉพาะในตัวภัยเอง ตัวอย่างที่ระบุไว้ในคำอธิบายของสมาคม เช่น แผ่นดินไหวในกรมธรรม์ที่อยู่อาศัยไม่คุ้มครองความเสียหายที่เกิดจากวัตถุจากอวกาศ และในกรมธรรม์สำหรับธุรกิจ ภัยไฟไหม้ไม่รวมความเสียหายจากการบูดเน่า การระอุตามธรรมชาติ หรือการลุกไหม้ขึ้นเอง
เรื่องที่ควรถามบริษัทและขอคำตอบเป็นลายลักษณ์อักษรก่อนซื้อ
- เงินสด ทองคำ เอกสารสำคัญ และของสะสมราคาสูง ต้องระบุแยกหรือไม่
- ความเสียหายของเครื่องใช้ไฟฟ้าจากไฟกระชากที่ไม่ได้เกิดจากฟ้าผ่า คุ้มครองหรือไม่
- กรมธรรม์มีความรับผิดส่วนแรก (Deductible) ในภัยใดบ้าง
- เงื่อนไขเมื่อบ้านถูกปล่อยว่างไม่มีคนอยู่เป็นเวลานาน
เกิดเหตุแล้วต้องทำอะไร
- ความปลอดภัยของคนมาก่อน ออกจากอาคารและโทร 199 แจ้งดับเพลิง
- แจ้งบริษัทประกันเร็วที่สุดตามช่องทางในกรมธรรม์ จดชื่อเจ้าหน้าที่และเลขรับแจ้ง
- อย่ารื้อหรือทิ้งซากก่อนผู้สำรวจภัยมาตรวจ ยกเว้นการขนย้ายเพื่อป้องกันความเสียหายเพิ่ม
- ถ่ายภาพและวิดีโอความเสียหายทุกจุด ทั้งภาพกว้างและภาพใกล้
- เตรียมเอกสาร ได้แก่ สำเนากรมธรรม์ บัตรประชาชน บันทึกประจำวันจากสถานีตำรวจหรือรายงานจากหน่วยดับเพลิง รายการทรัพย์สินที่เสียหายพร้อมหลักฐานการซื้อ
- ขอใบเสนอราคาซ่อมจากผู้รับเหมาไว้เทียบกับตัวเลขที่ผู้สำรวจภัยประเมิน
สิ่งที่ทำให้เคลมเร็วที่สุดคือหลักฐานที่เตรียมไว้ก่อนเกิดเหตุ ถ่ายวิดีโอเดินรอบบ้านทุกห้องปีละครั้ง เก็บใบเสร็จเครื่องใช้ไฟฟ้าชิ้นใหญ่ไว้ในคลาวด์ แล้วอัปเดตรายการทุกครั้งที่ต่ออายุกรมธรรม์
สรุป
กรมธรรม์อัคคีภัยสำหรับที่อยู่อาศัยคุ้มครองสิ่งปลูกสร้างไม่รวมฐานรากและทรัพย์สินภายใน จากไฟไหม้ ฟ้าผ่า ระเบิด ยานพาหนะชน อากาศยาน และภัยเนื่องจากน้ำ ส่วนลมพายุ น้ำท่วม แผ่นดินไหว และลูกเห็บ จ่ายรวมกันไม่เกิน 20,000 บาทต่อปี ตั้งทุนจากค่าสร้างและมูลค่าของในบ้าน เลือกฐานมูลค่าของใหม่หรือหักค่าเสื่อมให้ชัด และตอบใบคำขอตามจริงทุกข้อ หากมีข้อพิพาทเรื่องการเคลมกับบริษัทประกัน ติดต่อสายด่วน คปภ. 1186
คำถามที่พบบ่อย
ประกันอัคคีภัยคุ้มครองอะไรบ้าง
กรมธรรม์สำหรับที่อยู่อาศัยคุ้มครองไฟไหม้ ฟ้าผ่า ระเบิด การเฉี่ยวชนของยานพาหนะ ภัยจากอากาศยาน และภัยเนื่องจากน้ำจากท่อหรือระบบในอาคาร ส่วนภัยธรรมชาติ 4 กลุ่ม คือ ลมพายุ น้ำท่วม แผ่นดินไหว และลูกเห็บ รวมอยู่ด้วยแต่จ่ายรวมกันไม่เกิน 20,000 บาทต่อปี
ประกันอัคคีภัยคุ้มครองที่ดินด้วยหรือไม่
ไม่คุ้มครอง สิ่งที่เอาประกันคือสิ่งปลูกสร้างโดยไม่รวมฐานราก กับทรัพย์สินภายใน ราคาที่ดินจึงไม่ควรนำมาคิดเป็นทุนประกัน
อยู่คอนโดต้องทำประกันอัคคีภัยเองไหม
กรมธรรม์ที่อยู่อาศัยรับประกันห้องชุดในอาคารชุดและคอนโดมิเนียมได้ ให้ถามนิติบุคคลก่อนว่ากรมธรรม์ของอาคารครอบคลุมส่วนไหน แล้วทำเพิ่มสำหรับงานตกแต่งและทรัพย์สินในห้องของคุณ
ทุนประกันอัคคีภัยควรตั้งเท่าไร
ตั้งใกล้ค่าสร้างอาคารใหม่ทดแทนของเดิมบวกมูลค่าทรัพย์สินภายใน โดยไม่รวมราคาที่ดิน และเลือกให้ชัดว่าต้องการฐานมูลค่าของใหม่หรือมูลค่าที่หักค่าเสื่อมแล้ว
แหล่งอ้างอิง
- การประกันอัคคีภัยและทรัพย์สิน | สมาคมประกันวินาศภัยไทย
- กรมธรรม์ประกันอัคคีภัย (Fire Insurance Policy) และใบคำขอเอาประกันภัย | สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)