ประกันบ้านคืออะไร ไฟไหม้ น้ำท่วม ขโมย ใช้กรมธรรม์ไหนจ่าย
ประเด็นสำคัญ
- ประกันบ้านในทางปฏิบัติคือชุดความคุ้มครอง เริ่มจากประกันอัคคีภัยเป็นฐาน แล้วต่อภัยเพิ่มเติมและประกันโจรกรรมเป็นรายการแยก
- ประกันอัคคีภัยพื้นฐานคุ้มครองไฟไหม้ ฟ้าผ่า และแก๊สระเบิดที่ใช้ในบ้าน ส่วนน้ำท่วม ลมพายุ และเครื่องใช้ไฟฟ้าต้องระบุเพิ่มในกรมธรรม์
- ขโมยไม่อยู่ในประกันอัคคีภัย ประกันโจรกรรมแบ่งเป็นแบบ จร.1, จร.2 และ จร.3 ที่ต่างกันเรื่องร่องรอยการงัดแงะและการชิงทรัพย์
- ต้องเลือกว่าจะตั้งทุนประกันแบบมูลค่าสร้างใหม่หรือมูลค่าที่แท้จริงหลังหักค่าเสื่อม ซึ่งมีผลต่อเงินที่ได้ตอนเคลม
- ข้อมูลในใบคำขอ เช่น วัสดุก่อสร้าง อุปกรณ์ดับเพลิง และประวัติความเสียหาย ต้องตอบตามจริง
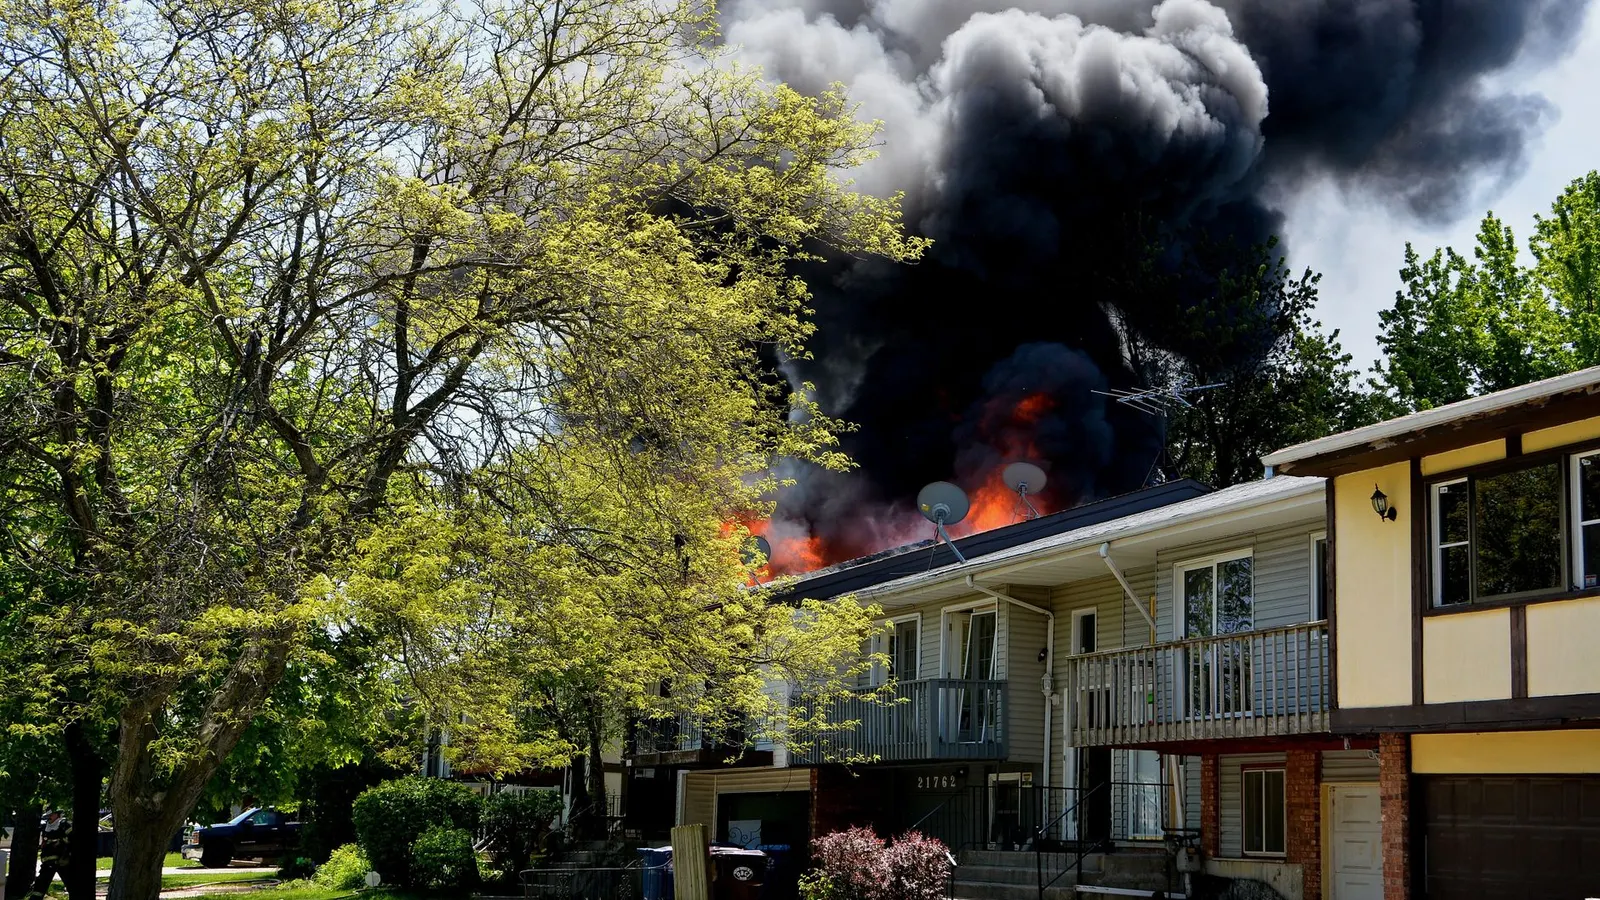
ลองนึกถึงสี่เหตุการณ์ที่ทำให้บ้านเสียหาย คือสายไฟลัดวงจรจนครัวไหม้ ลมพายุพัดกระเบื้องหลังคาหลุด น้ำท่วมเข้าห้องนั่งเล่น และคนร้ายงัดหน้าต่างเข้าไปขนของ คุณอาจคิดว่า "ประกันบ้าน" ที่ซื้อไว้ครอบคลุมทั้งหมด แต่ตามแนวทางของสำนักงาน คปภ. กรมธรรม์พื้นฐานจ่ายให้เฉพาะเหตุแรก ส่วนอีกสามเหตุต้องมีความคุ้มครองเพิ่มหรือกรมธรรม์แยก
คำว่า "ประกันบ้าน" จึงเป็นชื่อเรียกรวม ไม่ใช่ชื่อกรมธรรม์ ในหน้านี้เราจะแยกให้เห็นว่าชุดความคุ้มครองของบ้านประกอบด้วยอะไร เหตุแบบไหนใช้ส่วนไหน ตั้งทุนประกันอย่างไร และต้องตอบอะไรในใบคำขอ รายละเอียดเรื่องข้อยกเว้นและขั้นตอนเคลมไฟไหม้ เราเขียนไว้ใน ประกันอัคคีภัยคุ้มครองอะไรบ้าง แล้ว จึงไม่ซ้ำที่นี่ ตัวเลขตัวอย่างในหน้านี้เป็นตัวอย่างสมมติ
ประกันบ้านคือชุดความคุ้มครอง 3 ชั้น
สำนักงาน คปภ. อธิบายไว้ในเอกสาร "การประกันวินาศภัย เรื่องง่าย ๆ ใกล้ตัวคุณ" ว่าประกันอัคคีภัยคือการประกันเพื่อคุ้มครองความสูญเสียหรือความเสียหายของทรัพย์สินที่เอาประกัน จากไฟไหม้ ฟ้าผ่า และการระเบิดของแก๊สที่ใช้ทำแสงสว่างหรือประโยชน์เพื่อการอยู่อาศัยเท่านั้น โดยไม่รวมแก๊สระเบิดจากแผ่นดินไหว และขยายไปถึงภัยเพิ่มเติมที่ระบุชัดในกรมธรรม์ เช่น น้ำท่วม ลมพายุ และภัยต่อเครื่องใช้ไฟฟ้า
จากหลักนี้ เราแบ่งความคุ้มครองของบ้านได้ 3 ชั้น
| ชั้น | คืออะไร | ภัยที่เป็นตัวอย่าง |
|---|---|---|
| ชั้นฐาน | กรมธรรม์ประกันอัคคีภัย | ไฟไหม้ ฟ้าผ่า แก๊สระเบิดที่ใช้ในบ้าน |
| ชั้นขยาย | ภัยเพิ่มเติมแนบในกรมธรรม์เดียวกัน | น้ำท่วม ลมพายุ แผ่นดินไหว ลูกเห็บ เครื่องไฟฟ้า น้ำรั่วจากท่อ |
| ชั้นแยก | กรมธรรม์อื่นที่เสริมกัน | โจรกรรม ความรับผิดต่อบุคคลภายนอก |
บริษัทประกันบางแห่งรวมหลายชั้นเป็นแพ็กเกจ "ประกันบ้าน" ให้ซื้อรวดเดียว แต่ไม่ว่าจะขายในชื่ออะไร ให้ตรวจที่ตารางกรมธรรม์และเอกสารแนบท้ายว่ามีภัยใดบ้างและวงเงินเท่าไรเสมอ
เหตุแบบไหน ใช้ความคุ้มครองอะไร
ตารางนี้ช่วยตรวจว่าบ้านของคุณมีช่องว่างตรงไหน การเปิดกรมธรรม์มาไล่ดูตามแถวจะเร็วกว่าอ่านทั้งเล่ม
| เหตุการณ์ | พื้นฐานจ่ายไหม | ต้องมีอะไรเพิ่ม |
|---|---|---|
| ไฟไหม้จากสายไฟลัดวงจร | จ่ายตามเงื่อนไข | ไม่ต้อง |
| ฟ้าผ่าโดนตัวบ้าน | จ่ายตามเงื่อนไข | ไม่ต้อง |
| เครื่องใช้ไฟฟ้าเสียจากไฟกระชาก | โดยทั่วไปไม่จ่าย | ภัยต่อเครื่องใช้ไฟฟ้า |
| ลมพายุพัดหลังคาเสียหาย | ไม่จ่าย | ภัยลมพายุ |
| น้ำท่วมจากฝนตกหนัก | ไม่จ่าย | ภัยน้ำท่วม |
| แผ่นดินไหวทำให้ตัวบ้านร้าว | ไม่จ่าย | ภัยแผ่นดินไหว |
| ท่อน้ำในบ้านแตกทำให้พื้นเสีย | ไม่จ่าย | ภัยเนื่องจากน้ำ ไม่รวมน้ำท่วม |
| โจรงัดบ้านขโมยของ | ไม่จ่าย | ประกันโจรกรรม |
| แขกลื่นล้มในบ้านและเรียกค่าเสียหาย | ไม่จ่าย | ประกันความรับผิดต่อบุคคลภายนอก |
คำว่า "จ่ายตามเงื่อนไข" หมายความว่ายังต้องดูข้อยกเว้นและทุนประกัน ไม่ใช่รับประกันว่าจ่ายเต็มจำนวน ส่วนแถวที่เขียนว่า "โดยทั่วไป" เป็นการสรุปจากแนวทางที่ คปภ. อธิบาย ว่าภัยต่อเครื่องใช้ไฟฟ้าเป็นภัยเพิ่มเติมที่ต้องระบุในกรมธรรม์ ถ้ากรมธรรม์ของคุณเขียนต่างออกไป ให้ยึดตามตัวกรมธรรม์
ใบคำขอแบบมาตรฐานของ คปภ. มีช่องให้เลือกภัยเพิ่มเติม เช่น ภัยเนื่องจากน้ำ (ไม่รวมน้ำท่วม) ภัยเฉี่ยวชนของยวดยานพาหนะ ภัยอากาศยาน ภัยจากควัน ภัยระเบิด ภัยนัดหยุดงานและจลาจล เครื่องไฟฟ้า ลมพายุ น้ำท่วม แผ่นดินไหว ลูกเห็บ และกลุ่มภัยธรรมชาติ ซึ่งแต่ละภัยมีวงเงินจำกัดความรับผิดที่กรอกแยกกัน ข้อนี้สำคัญ เพราะการติ๊กภัยน้ำท่วมโดยไม่ดูวงเงิน อาจทำให้ได้ความคุ้มครองที่เป็นแค่ส่วนหนึ่งของความเสียหายจริง
ประกันโจรกรรม 3 แบบ
เอกสาร คปภ. ระบุว่าการประกันภัยโจรกรรมอยู่ในกลุ่มประกันภัยเบ็ดเตล็ด และแบ่งเป็น 3 แบบ
| แบบ | คุ้มครอง |
|---|---|
| จร.1 | ลักทรัพย์ที่ปรากฏร่องรอยงัดแงะ และความเสียหายต่อตัวอาคาร |
| จร.2 | เหมือน จร.1 และเพิ่มชิงทรัพย์ ปล้นทรัพย์ |
| จร.3 | ลักทรัพย์ ชิงทรัพย์ ปล้นทรัพย์ โดยไม่จำเป็นต้องมีร่องรอยงัดแงะ |
ข้อต่างที่คนมองข้ามคือ "ร่องรอยงัดแงะ" ถ้าคนร้ายเข้าบ้านทางที่ไม่ทิ้งร่องรอย เช่น ใช้กุญแจที่ขโมยมา แบบ จร.1 และ จร.2 อาจไม่เข้าเงื่อนไข ส่วน จร.3 ตัดเงื่อนไขนี้ออก ซึ่งแปลว่าคุ้มครองกว้างกว่า และตามหลักทั่วไปเบี้ยประกันก็มักสูงกว่า แต่อัตราจริงต้องถามบริษัท
ก่อนซื้อโจรกรรม ลองถามตัวเองก่อนว่าทรัพย์สินในบ้านที่ขนไปง่ายและมีมูลค่าคืออะไร เช่น เครื่องประดับ เงินสด เครื่องใช้ไฟฟ้า กรมธรรม์ส่วนใหญ่จำกัดวงเงินหรือยกเว้นสิ่งของบางประเภท จึงต้องดูรายการข้อยกเว้นประกอบ
ตั้งทุนประกันบ้านอย่างไร
ทุนประกันของตัวอาคารควรสะท้อนค่าก่อสร้างใหม่ ไม่ใช่ราคาซื้อขายที่รวมที่ดิน เพราะไฟไหม้ไม่เผาที่ดิน เครื่องมือที่ใช้อ้างอิงคือเครื่องคำนวณทุนประกันอัคคีภัยของ คปภ. ซึ่งมี 2 วิธี
| วิธี | สูตรตามหน้าเครื่องคำนวณ | ผลต่อการเคลม |
|---|---|---|
| มูลค่าสร้างใหม่ | พื้นที่ใช้สอย × ราคาต่อตารางเมตร | ชดใช้ตามค่าสร้างใหม่ ณ เวลาและสถานที่ที่เสียหาย |
| มูลค่าที่แท้จริง | มูลค่าสร้างใหม่ − ค่าเสื่อม | ชดใช้หักค่าเสื่อมราคา |
ตัวอย่างสมมติ บ้านสองชั้นพื้นที่ใช้สอย 150 ตารางเมตร ถ้าใช้ราคาก่อสร้างต่อตารางเมตร 12,000 บาท (ตัวเลขสมมติ ไม่ใช่ราคากลาง) มูลค่าสร้างใหม่คือ 150 × 12,000 = 1,800,000 บาท ถ้าบ้านเก่าและค่าเสื่อมประเมินที่ 20% มูลค่าที่แท้จริงจะเป็น 1,440,000 บาท ส่วนต่าง 360,000 บาทคือเงินที่ต้องหามาเองถ้าเลือกวิธีมูลค่าที่แท้จริงแล้วบ้านเสียหายหมด
หน้าเครื่องคำนวณระบุว่าการกำหนดระดับราคา ต่ำ กลาง สูง อาจอยู่ในดุลพินิจของผู้ประเมิน และต้องกรอกปีที่สร้างเสร็จกับอายุการใช้งานเพื่อใช้คำนวณค่าเสื่อม ผลลัพธ์จึงเป็นตัวช่วยประมาณ ไม่ใช่ตัวเลขตายตัว
ข้อควรจำ
- ในใบคำขอต้องเลือกเพียงวิธีเดียว ทั้งการกำหนดทุนประกันและการชดใช้ต้องใช้วิธีเดียวกัน
- ทุนประกันที่ต่ำกว่ามูลค่าจริงมาก ทำให้ได้เงินเคลมไม่พอซ่อม และเบี้ยที่ประหยัดได้ไม่คุ้มกับส่วนที่ขาด
- ทรัพย์สินในบ้านแยกทุนประกันจากตัวอาคาร ถ้าต้องการคุ้มครองเฟอร์นิเจอร์ ให้ระบุเป็นรายการ
ใบคำขอถามอะไร และทำไมต้องตอบตามจริง
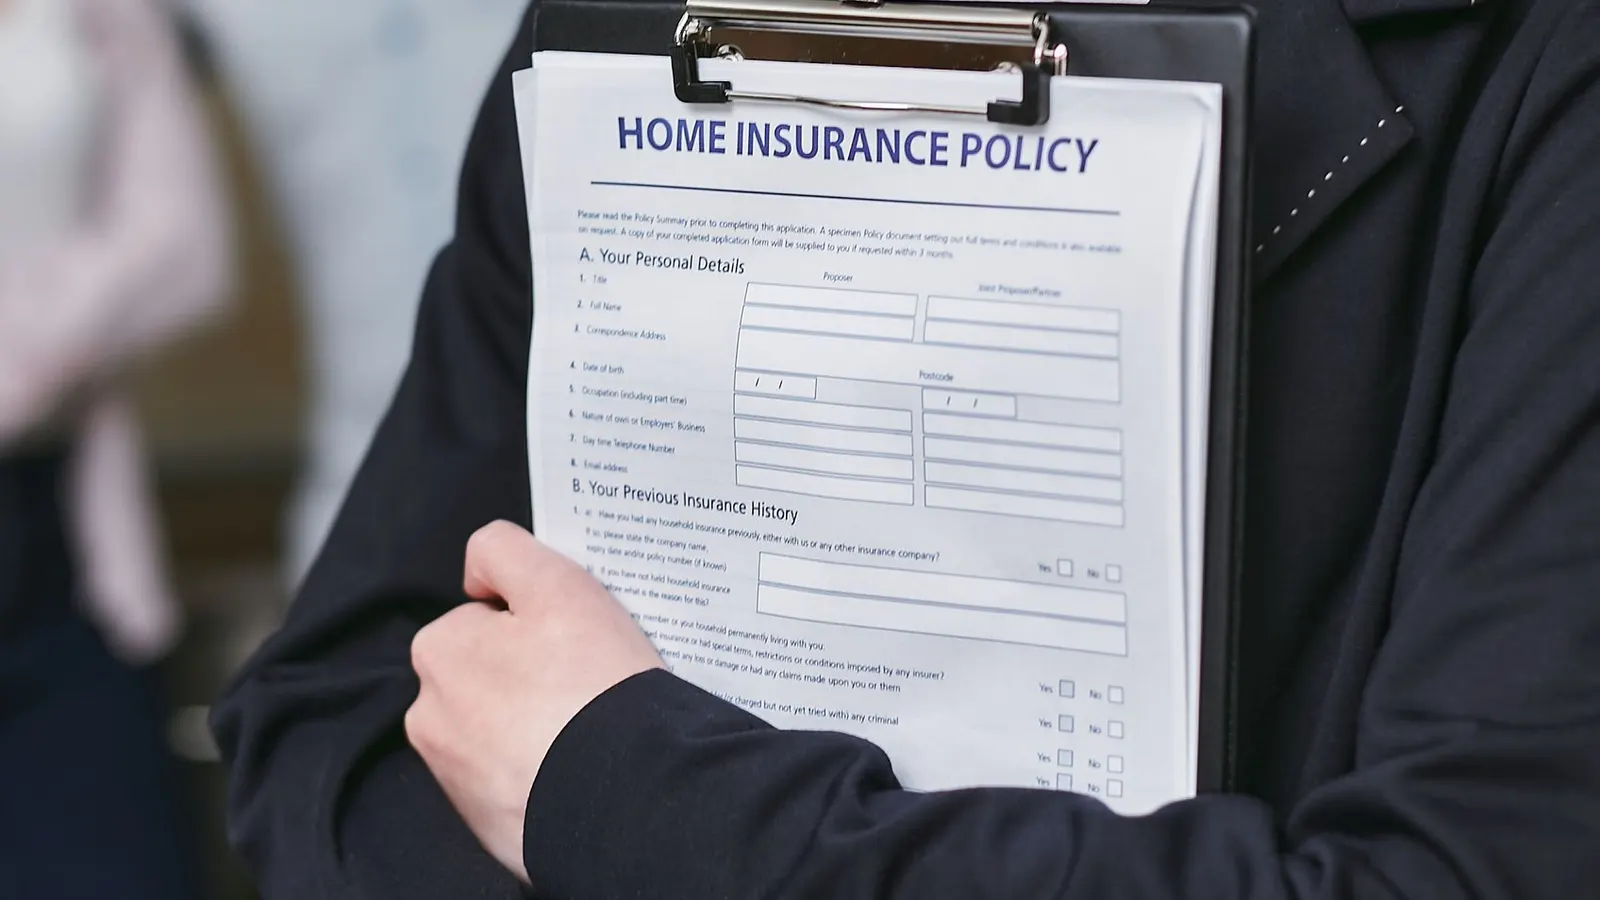
ใบคำขอแบบมาตรฐานของ คปภ. ถามมากกว่าชื่อกับที่อยู่ คำถามที่มีผลต่อการอนุมัติและการเคลมคือ
- ผู้ขอเป็นเจ้าของหรือผู้เช่า
- ลักษณะสิ่งปลูกสร้าง ได้แก่ จำนวนชั้น พื้นที่ภายในอาคาร วัสดุพื้นชั้นบน โครงหลังคา หลังคา ผนัง เสา คาน และพื้น
- สถานที่ใช้เป็นอะไร เช่น บ้านพักอาศัยหรือใช้ทำธุรกิจด้วย
- มีอุปกรณ์ดับเพลิงหรือไม่ เช่น เครื่องดับเพลิงแบบมือถือ ระบบแจ้งเหตุเพลิงไหม้
- มีประกันอัคคีภัยหรือประกันความเสี่ยงภัยทรัพย์สินที่เดียวกันกับบริษัทอื่นหรือไม่ และทุนประกันรวมเท่าไร
- สถานที่นั้นเคยหรือกำลังมีคดีฟ้องร้องเรื่องกรรมสิทธิ์ที่ดินหรือขับไล่หรือไม่
- ในช่วง 5 ปีที่ผ่านมาเคยเสียหายจากไฟหรือภัยอื่นหรือไม่
- เคยถูกปฏิเสธรับประกัน บอกเลิก หรือปฏิเสธต่ออายุหรือไม่
ผู้ขอต้องลงนามรับรองข้อแถลงว่าถูกต้องและเข้าใจความคุ้มครอง การตอบไม่ตรงความจริง เช่น บอกว่าบ้านเป็นคอนกรีตทั้งที่ต่อเติมด้วยไม้ อาจถูกยกขึ้นเป็นเหตุปฏิเสธหรือลดการจ่ายสินไหมภายหลัง ความเสี่ยงนี้เป็นเรื่องทั่วไปของสัญญาประกันภัย ไม่ได้เกิดเฉพาะกับบ้าน หากไม่แน่ใจเรื่องวัสดุของบ้าน ให้ถ่ายรูปและถามผู้รับเหมาหรือตัวแทนก่อนกรอก
เกี่ยวกับสินเชื่อบ้านและการผ่อน
คนที่ซื้อบ้านด้วยสินเชื่อมักพบว่าผู้ให้กู้ขอให้ทำประกันอัคคีภัยพร้อมสัญญา เงื่อนไขนี้แตกต่างกันตามผู้ให้กู้ ให้ตรวจสัญญากู้ฉบับของคุณ และสอบถามธนาคารถ้าไม่ชัดเจน ในแง่ค่าใช้จ่ายตอนซื้อ ให้ดูรวมกับรายการใน ค่าใช้จ่ายโอนบ้าน และ คู่มือสินเชื่อบ้าน ส่วนคนที่เริ่มผ่อนไม่ไหว การขาดต่ออายุประกันไม่ควรเป็นรายการแรกที่ตัด เพราะเมื่อบ้านเสียหายแต่ยังมีหนี้ ภาระผ่อนไม่หายไปตามบ้าน แนวทางจัดการหนี้บ้านอยู่ใน ผ่อนบ้านไม่ไหวทำอย่างไร
ประกันอุบัติเหตุส่วนบุคคลที่ดูแลตัวคนในครอบครัว เป็นคนละเรื่องกับประกันบ้านที่ดูแลทรัพย์สิน ดูความต่างได้ใน ประกันอุบัติเหตุ PA คืออะไร
ขั้นตอนเลือกประกันบ้านด้วยตัวเอง
- ประเมินมูลค่าสร้างใหม่ของตัวบ้านด้วยพื้นที่ใช้สอยคูณราคาต่อตารางเมตร และลองใช้เครื่องคำนวณของ คปภ. เทียบกัน
- ดูแผนที่ความเสี่ยงของทำเลคุณ ถ้าอยู่ในพื้นที่น้ำท่วมซ้ำซาก ภัยน้ำท่วมสำคัญกว่าภัยลูกเห็บ
- ขอใบเสนอราคาอย่างน้อย 2 ราย โดยให้ทุกรายใช้ทุนประกันและภัยชุดเดียวกัน เพื่อเทียบเบี้ยได้ตรงกัน
- ถามส่วนแรกที่ผู้เอาประกันต้องรับผิดเอง (deductible) และวงเงินย่อยของแต่ละภัย
- อ่านข้อยกเว้นและเอกสารแนบท้ายก่อนจ่ายเงิน
- ถ่ายรูปบ้านและทรัพย์สินสำคัญเก็บไว้ในคลาวด์ พร้อมใบเสร็จของแพง เพื่อใช้ตอนเคลม
- ตั้งเตือนวันต่ออายุ เพราะประกันอัคคีภัยมีระยะเวลาคุ้มครองที่ระบุในตาราง ถ้าขาดแล้วความเสียหายที่เกิดช่วงว่างไม่ได้รับความคุ้มครอง
ถ้ามีข้อพิพาทกับบริษัทประกัน สายด่วน คปภ. 1186 ให้คำปรึกษาเรื่องประกันภัย และสำนักงานมีศูนย์ไกล่เกลี่ยข้อพิพาทด้านการประกันภัยตามเอกสารที่เผยแพร่
เช็กลิสต์ก่อนต่อประกันบ้านปีนี้
- ทุนประกันตัวอาคารเทียบค่าก่อสร้างปัจจุบันแล้ว ไม่ใช่ตัวเลขเมื่อปีที่ซื้อ
- เลือกวิธีชดใช้ตามความเข้าใจ ระหว่างมูลค่าสร้างใหม่กับมูลค่าที่แท้จริง
- รู้ว่ามีภัยเพิ่มเติมอะไรบ้างและวงเงินย่อยของแต่ละภัยเท่าไร
- ตัดสินใจเรื่องโจรกรรมแล้ว และรู้ว่าเป็นแบบ จร.1, จร.2 หรือ จร.3
- ข้อมูลโครงสร้างบ้านและการต่อเติมในกรมธรรม์ตรงกับของจริง
- เก็บรูปถ่ายและใบเสร็จทรัพย์สินสำคัญไว้
- จดเบอร์ติดต่อบริษัทประกันและสายด่วน คปภ. 1186 ไว้ในที่หาง่าย
ทำครบเจ็ดข้อนี้ ประกันบ้านของคุณจะมีรูปร่างเป็นของใช้งานจริง ไม่ใช่กระดาษที่เก็บไว้ในลิ้นชักแล้วเพิ่งรู้ตอนเกิดเหตุว่าภัยที่ต้องการไม่ได้อยู่ในนั้น
คำถามที่พบบ่อย
บ้านที่ยังผ่อนอยู่ต้องทำประกันบ้านไหม
ขึ้นกับเงื่อนไขสินเชื่อของผู้ให้กู้แต่ละราย หลายแห่งกำหนดให้มีประกันอัคคีภัยหรือประกันที่เกี่ยวข้องกับสินเชื่อ ควรดูสัญญากู้และสอบถามธนาคารโดยตรง
ประกันบ้านคุ้มครองของใช้ในบ้านด้วยไหม
ได้ถ้าระบุทรัพย์สินและทุนประกันของเนื้อหาในบ้านไว้ในกรมธรรม์ ทุนประกันของตัวอาคารกับทรัพย์สินในบ้านแยกกัน ตรวจจากตารางกรมธรรม์ว่ามีรายการและวงเงินไว้เท่าไร
ซื้อประกันกับหลายบริษัทเพื่อเคลมซ้ำได้ไหม
ไม่ควรคิดแบบนั้น ใบคำขอแบบมาตรฐานถามว่าสถานที่และทรัพย์สินเดียวกันมีประกันกับบริษัทอื่นอยู่หรือไม่ ต้องตอบตามจริง และหลักการของประกันวินาศภัยคือชดใช้ตามความเสียหายจริง
แหล่งอ้างอิง
- การประกันวินาศภัย เรื่องง่าย ๆ ใกล้ตัวคุณ | สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)
- กรมธรรม์ประกันอัคคีภัย (Fire Insurance Policy) และใบคำขอเอาประกันภัย | สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)
- Calculator | Insurancefire | สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)