ใบแจ้งหนี้ คือ เอกสารอะไร เขียนอย่างไรและต่างจากใบเสร็จตรงไหน
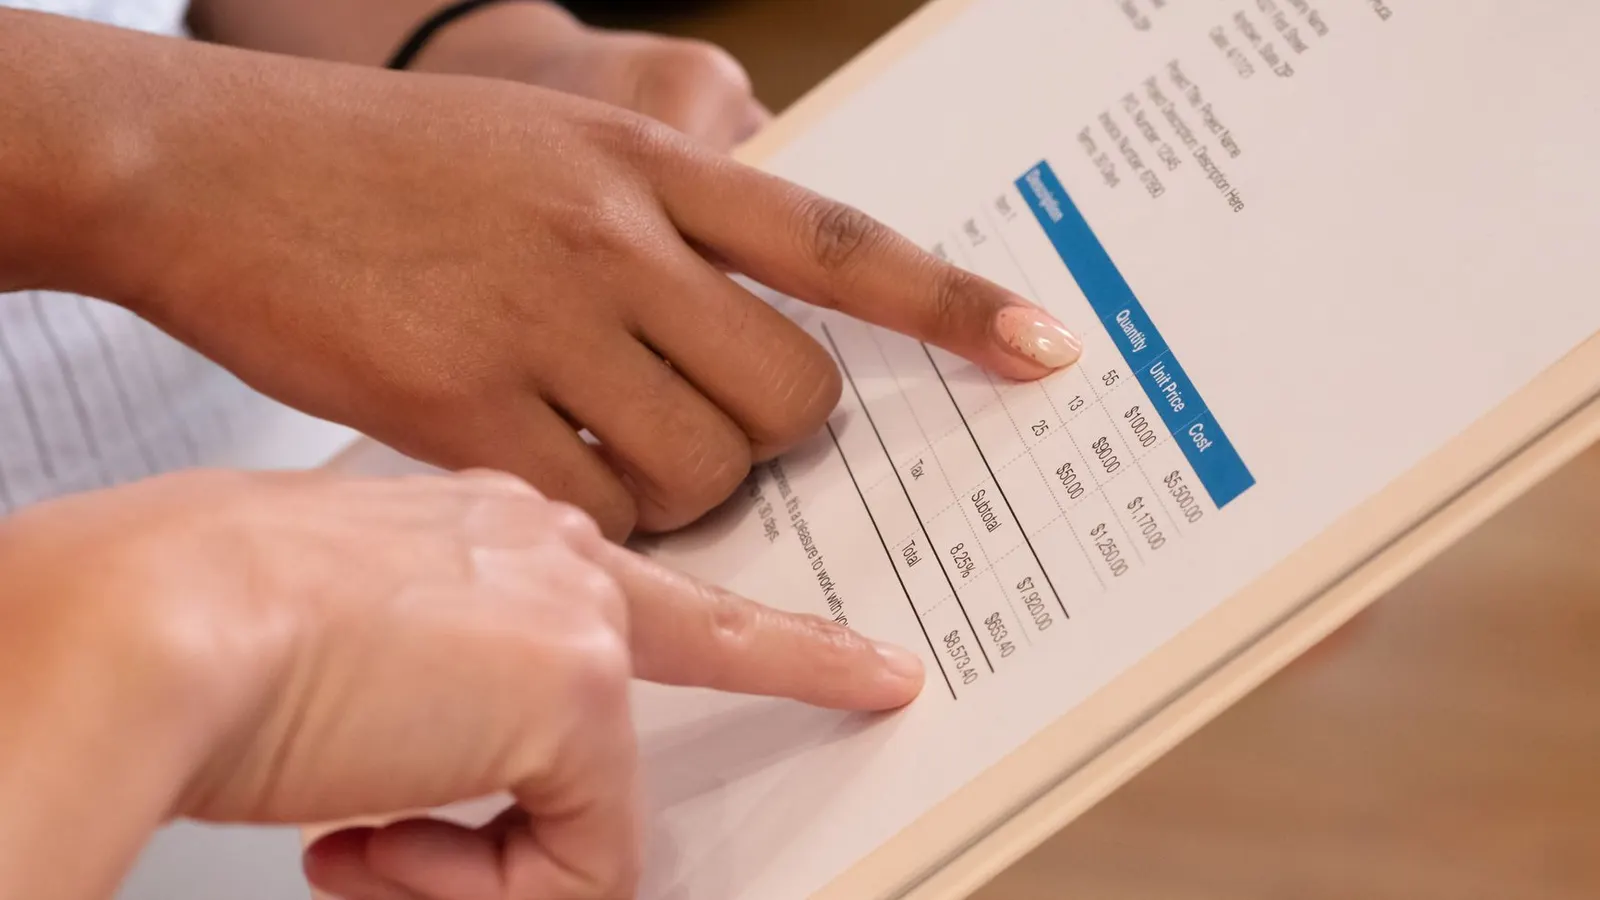
ใจความสำคัญ
- ใบแจ้งหนี้ (Invoice) คือเอกสารที่ผู้ขายออกให้ผู้ซื้อ เพื่อแจ้งว่าต้องชำระเงินเท่าไร เมื่อไร และเป็นค่าอะไร
- ใบแจ้งหนี้ไม่ใช่หลักฐานว่าชำระแล้ว หลักฐานการรับเงินคือใบเสร็จรับเงิน
- ใบกำกับภาษีเป็นเอกสารตามกฎหมายภาษีมูลค่าเพิ่ม ออกรวมกับใบแจ้งหนี้ในชุดเดียวกันได้ แต่ต้องมีรายการครบตามที่กรมสรรพากรกำหนด
- ถ้าชำระช้า ดอกเบี้ยผิดนัดขึ้นกับสัญญาและกฎหมาย สถาบันการเงินคิดได้เฉพาะจากเงินต้นที่ค้างและไม่เกินอัตราตามสัญญาบวก 3% ต่อปี
- ผู้ซื้อควรตรวจยอด ชื่อ เลขภาษี และเงื่อนไขการชำระก่อนจ่ายทุกครั้ง
ถ้าคุณเปิดร้านออนไลน์ ทำงานฟรีแลนซ์ หรือเป็นฝ่ายบัญชีของบริษัทเล็ก ๆ คุณคงเคยส่งหรือรับกระดาษที่เขียนหัวว่า "ใบแจ้งหนี้" แล้วสงสัยว่ามันเป็นหลักฐานอะไรกันแน่ คำตอบสั้นคือใบแจ้งหนี้เป็นคำขอให้จ่ายเงิน ไม่ใช่หลักฐานว่าจ่ายแล้ว และไม่ใช่ใบกำกับภาษี เว้นแต่ผู้ออกจะออกให้ครบเงื่อนไขของใบกำกับภาษีด้วย
ใบแจ้งหนี้ทำหน้าที่อะไรในการซื้อขาย
เมื่อผู้ขายส่งของหรือทำงานเสร็จ แต่ผู้ซื้อยังไม่จ่ายทันที ผู้ขายต้องมีเอกสารบอกว่า "ค่าอะไร เท่าไร จ่ายภายในเมื่อไร และจ่ายอย่างไร" เอกสารนั้นคือใบแจ้งหนี้ มันเกิดขึ้นเฉพาะการขายเชื่อหรือการแบ่งชำระ ถ้าลูกค้าจ่ายสดหน้าร้านก็ไม่จำเป็นต้องมีขั้นนี้
ลำดับเอกสารของการซื้อขายระหว่างธุรกิจมักเป็นแบบนี้
- ใบเสนอราคา ผู้ขายเสนอราคาและเงื่อนไข
- ใบสั่งซื้อ ผู้ซื้อยืนยันสั่งตามราคาที่เสนอ
- ใบส่งของ ผู้ขายส่งของหรืองาน และผู้ซื้อเซ็นรับ
- ใบแจ้งหนี้ ผู้ขายแจ้งยอดที่ต้องจ่าย
- ใบเสร็จรับเงิน ผู้ขายยืนยันว่ารับเงินแล้ว
ธุรกิจเล็กหลายแห่งข้ามขั้นที่ 1 ถึง 3 และเริ่มที่ใบแจ้งหนี้เลย ซึ่งไม่ผิด แต่ถ้าเกิดข้อพิพาทเรื่องจำนวนหรือคุณภาพของงาน เอกสารต้นทางเหล่านั้นคือหลักฐานที่ช่วยคุณมากที่สุด
รายการที่ใบแจ้งหนี้ควรมี
ไม่มีกฎหมายกำหนดแบบฟอร์มใบแจ้งหนี้ทั่วไปเป็นการเฉพาะ แต่รายการต่อไปนี้ทำให้เอกสารใช้ได้จริงและเถียงยาก
| รายการ | เหตุผล |
|---|---|
| คำว่า "ใบแจ้งหนี้" หรือ "Invoice" | ให้ผู้รับรู้ทันทีว่าเป็นเอกสารอะไร |
| เลขที่เอกสารเรียงต่อเนื่อง | ตรวจนับและไล่บัญชีได้ ไม่ซ้ำ |
| วันที่ออกและวันครบกำหนดชำระ | ใช้คิดว่าชำระล่าช้าตั้งแต่วันใด |
| ชื่อ ที่อยู่ เลขประจำตัวผู้เสียภาษีของผู้ขายและผู้ซื้อ | ระบุคู่สัญญาให้ชัด ใช้ต่อในบัญชีและภาษี |
| รายการสินค้าหรือบริการ จำนวน ราคาต่อหน่วย | ผู้ซื้อตรวจยอดได้ |
| ส่วนลด ภาษี และยอดสุทธิ | แสดงที่มาของตัวเลขท้ายสุด |
| วิธีชำระ เช่น เลขบัญชี ชื่อบัญชี | ลดการโอนผิดบัญชี |
| เงื่อนไข เช่น ค่าปรับล่าช้า | ผูกมัดตามที่ตกลงกันไว้ |
ตัวอย่างสมมติ ฟรีแลนซ์ออกแบบโลโก้ ออกใบแจ้งหนี้เลขที่ INV-2569-014 ลงวันที่ 1 พฤศจิกายน 2569 ครบกำหนด 15 พฤศจิกายน 2569 ค่าออกแบบ 12,000 บาท ค่าแก้แบบเพิ่ม 2 ครั้ง ครั้งละ 1,500 บาท รวม 3,000 บาท ยอดรวม 15,000 บาท ถ้าจดทะเบียน VAT ต้องแสดงภาษี 7% เป็นอีกบรรทัด (15,000 × 7% = 1,050 บาท) ยอดสุทธิ 16,050 บาท ตัวเลขเป็นตัวอย่าง
ใบแจ้งหนี้ ใบกำกับภาษี ใบเสร็จ ต่างกันอย่างไร
สามเอกสารนี้ถูกสลับกันบ่อยที่สุด เพราะบางครั้งออกพร้อมกันในใบเดียว
| เอกสาร | ทำหน้าที่ | เป็นหลักฐานว่าจ่ายแล้วหรือไม่ | กฎหมายบังคับหรือไม่ |
|---|---|---|---|
| ใบแจ้งหนี้ | ขอให้ผู้ซื้อจ่ายเงิน | ไม่ใช่ | เป็นเอกสารทางการค้า ไม่ได้ถูกบังคับเป็นรายกรณี |
| ใบกำกับภาษี | แสดงภาษีมูลค่าเพิ่ม | ไม่จำเป็น | บังคับสำหรับผู้ประกอบการจดทะเบียน VAT |
| ใบเสร็จรับเงิน | ยืนยันว่ารับเงินแล้ว | ใช่ | ใช้เป็นหลักฐานทางบัญชีและภาษี |
คำสั่งกรมสรรพากรที่ ป.86/2542 ระบุว่าใบกำกับภาษีออกรวมกับใบเสร็จรับเงิน ใบส่งของ หรือใบแจ้งหนี้ในชุดเดียวกันได้ หากเอกสารนั้นไม่ใช่แผ่นแรกของชุด ต้องมีข้อความ "เอกสารออกเป็นชุด" กำกับ ใบกำกับภาษีเต็มรูปต้องมีรายการ 7 หมวด ได้แก่ คำว่า "ใบกำกับภาษี" ชื่อ ที่อยู่ และเลขผู้เสียภาษีของผู้ขาย ชื่อและที่อยู่ผู้ซื้อ เลขลำดับของเล่มและเลขที่ ชนิด จำนวน และมูลค่าของสินค้าหรือบริการ มูลค่าก่อนภาษีกับภาษีแยกกันชัดเจน และวันที่ออก
ถ้าคุณจดทะเบียน VAT การออกใบแจ้งหนี้ที่ไม่ครบรายการเหล่านี้ไม่ได้ทำให้เป็นใบกำกับภาษี ผู้ซื้ออาจนำภาษีซื้อไปหักไม่ได้ อ่านรายละเอียดรูปแบบและกรณีที่ต้องออกที่ ใบกำกับภาษี และกลไกภาษีมูลค่าเพิ่มที่ ภาษีมูลค่าเพิ่ม
ผู้ซื้อควรตรวจอะไรก่อนจ่าย
การโอนเงินตามใบแจ้งหนี้โดยไม่ตรวจ เป็นช่องที่มิจฉาชีพใช้ส่งใบแจ้งหนี้ปลอมให้ธุรกิจ จุดตรวจสั้น ๆ ก่อนกดโอน
- ชื่อผู้ขายและเลขบัญชีตรงกับครั้งก่อนหรือไม่ ถ้าเปลี่ยนบัญชี ให้โทรยืนยันกับเบอร์ที่เคยมี ไม่ใช่เบอร์ที่แนบมากับใบแจ้งหนี้ใหม่
- ยอดตรงกับใบสั่งซื้อและใบส่งของหรือไม่
- ภาษีที่คิดถูกต้องหรือไม่ ถ้าผู้ขายไม่ได้จดทะเบียน VAT ไม่ควรมีบรรทัดภาษีมูลค่าเพิ่ม
- เลขที่เอกสารไม่ซ้ำกับที่เคยจ่ายแล้ว เพื่อไม่จ่ายซ้ำ
- วันครบกำหนดชำระและเงื่อนไขค่าปรับล่าช้า
ถ้าลูกค้าเป็นนิติบุคคลที่ต้องหักภาษี ณ ที่จ่าย ยอดที่โอนจริงจะน้อยกว่ายอดในใบแจ้งหนี้ และผู้ขายจะได้หนังสือรับรองการหักภาษีไว้ใช้เครดิต ดูที่ ภาษีหัก ณ ที่จ่าย และ ทวิ 50 คืออะไร
ชำระล่าช้า ดอกเบี้ยคิดอย่างไร
ถ้าสัญญาหรือใบแจ้งหนี้ระบุอัตราเงินเพิ่มเมื่อชำระล่าช้า ให้ใช้ตามนั้น แต่ต้องไม่ขัดกับกฎหมาย ธนาคารแห่งประเทศไทยอธิบายว่า สถาบันการเงินที่ปล่อยสินเชื่อ คิดดอกเบี้ยผิดนัดได้เฉพาะจากเงินต้นของงวดที่ค้างชำระ ไม่ใช่ทั้งยอดหนี้ และอัตราต้องไม่เกินอัตราดอกเบี้ยตามสัญญาบวก 3% ต่อปี เกณฑ์นี้มีผลตั้งแต่ 1 เมษายน 2564 ใช้กับสถาบันการเงิน ไม่ใช่ทุกคู่สัญญา
สำหรับการซื้อขายระหว่างธุรกิจทั่วไป บทความของเจ้าหน้าที่ ธปท. (ซึ่งเป็นความเห็นส่วนตัวของผู้เขียน ไม่ใช่นโยบายของธนาคาร) สรุปว่ากฎหมายแพ่งและพาณิชย์ที่แก้ไขเมื่อ 11 เมษายน 2564 ปรับอัตราดอกเบี้ยตามกฎหมายกรณีไม่ได้ตกลงกันไว้จาก 7.5% เหลือ 3% ต่อปี และปรับดอกเบี้ยผิดนัดจาก 7.5% เหลือ 5% ต่อปี รวมทั้งห้ามคิดดอกเบี้ยซ้อนดอกเบี้ย
ตัวอย่างสมมติ ใบแจ้งหนี้ 100,000 บาท ไม่มีข้อตกลงอัตราเงินเพิ่ม ลูกค้าจ่ายช้า 60 วัน ถ้าใช้ดอกเบี้ยผิดนัด 5% ต่อปี ดอกเบี้ยประมาณ 100,000 × 5% × 60 ÷ 365 = ราว 822 บาท ตัวเลขนี้เป็นการประมาณเพื่อให้เห็นขนาด ไม่ใช่คำแนะนำทางกฎหมาย ถ้ามีข้อพิพาทจริง ควรปรึกษาทนายความ และดูกรอบดอกเบี้ยที่ ดอกเบี้ยเงินกู้สูงสุดตามกฎหมาย
เมื่อเทียบกับค่าติดตามทวงถาม 822 บาทสำหรับสองเดือนเป็นเรื่องเล็ก ธุรกิจจำนวนมากจึงเลือกเก็บค่าปรับน้อยหรือไม่เก็บ แล้วใช้เงื่อนไขอื่นกดการจ่ายช้า เช่น ส่วนลดเมื่อชำระก่อนกำหนด
ยอดผิด ส่งของคืน หรือยกเลิก แก้ใบแจ้งหนี้อย่างไร
ใบแจ้งหนี้ที่ออกไปแล้วไม่ควรขูดลบหรือเขียนทับ ให้ถือว่าเป็นหลักฐานที่ต้องคงสภาพไว้ วิธีที่เป็นระเบียบกว่าคือยกเลิกฉบับเดิมแล้วออกฉบับใหม่ที่มีเลขที่ใหม่ พร้อมอ้างถึงเลขที่เดิม หรือออกเอกสารปรับลดหนี้ในกรณีที่ยอดลดลงหลังออกใบแจ้งหนี้ไปแล้ว เช่น ลูกค้าคืนสินค้าบางส่วน ชื่อเอกสารและวิธีปฏิบัติด้านภาษีกรณีใบกำกับภาษีมีกฎเฉพาะ ให้ถามสรรพากรหรือผู้ทำบัญชีก่อนแก้
ตัวอย่างสมมติ ร้านส่งผ้า 200 เมตร ราคาเมตรละ 120 บาท ใบแจ้งหนี้ 24,000 บาท ลูกค้าพบว่าผ้าชำรุด 20 เมตร และคืนมา ยอดที่ควรเรียกเก็บเหลือ 180 × 120 = 21,600 บาท ส่วนต่าง 2,400 บาทต้องสะท้อนในเอกสารที่ปรับลด ถ้าไม่ทำ ลูกค้าจะจ่าย 21,600 บาท แล้วบัญชีฝั่งผู้ขายยังเห็นว่าค้างอยู่ 2,400 บาท ซึ่งทำให้ตารางลูกหนี้เพี้ยนไปทุกเดือน
ใบแจ้งหนี้เบื้องต้น (Proforma Invoice) ก็เป็นอีกสิ่งที่ควรรู้ ใช้แจ้งยอดคร่าว ๆ ก่อนส่งของหรือก่อนมัดจำ ไม่ใช่เอกสารเรียกเก็บเงินจริง ผู้ซื้อไม่ควรบันทึกเป็นหนี้จนกว่าจะได้ใบแจ้งหนี้ฉบับจริง
ใบแจ้งหนี้ในธุรกิจเล็ก ควรทำให้เป็นระบบอย่างไร
เมื่อมีลูกค้าไม่กี่ราย ใช้ไฟล์ Excel หรือแอปทำใบแจ้งหนี้ก็พอ แต่มีสามเรื่องที่ควรทำตั้งแต่แรก
- ตั้งเลขที่เอกสารเรียงต่อเนื่องและไม่ใช้ซ้ำ ทั้งสำหรับตรวจย้อนหลังและเตรียมยื่นภาษี
- เก็บสำเนาใบแจ้งหนี้ ใบส่งของ และหลักฐานการโอนเป็นชุดเดียวกัน ไฟล์สแกนเก็บได้ แต่ระบบต้องค้นเจอ
- ทำตารางติดตามลูกหนี้ รายชื่อลูกค้า ยอด วันที่ครบ และสถานะ แล้วทบทวนทุกสัปดาห์
ตัวอย่างสมมติ ร้านรับจัดงานมีลูกค้า 8 ราย ยอดค้างรวม 240,000 บาท ถ้ามี 3 รายจ่ายเกินกำหนด 30 วัน ยอดรวม 90,000 บาท หรือ 37.5% ของลูกหนี้ ตัวเลขนี้บอกทันทีว่าควรโทรทวงรายไหนก่อน และถ้าเงินสดฝืด อาจต้องดูทางเลือกเงินทุนหมุนเวียน เช่นที่ สินเชื่อ SME
อีกเรื่องที่ควรแยกคือบัญชีส่วนตัวกับบัญชีธุรกิจ เมื่อรับเงินตามใบแจ้งหนี้เข้าบัญชีส่วนตัว การตรวจรายการจะยากและสร้างปัญหาตอนยื่นภาษี ถ้าธุรกิจใหญ่ขึ้น ดูตัวเลือกที่ เปิดบัญชีนิติบุคคล
ส่งใบแจ้งหนี้ทางอีเมลหรือแชต ต้องระวังอะไร
ลูกค้าจำนวนมากรับเอกสารเป็นไฟล์ PDF ผ่านอีเมลหรือไลน์ ให้ตั้งชื่อไฟล์ตามเลขที่เอกสารและชื่อลูกค้า และเก็บหลักฐานการส่งไว้ ถ้าจะทวงเงินภายหลัง คุณต้องพิสูจน์ได้ว่าส่งถึงเมื่อไร เพราะการนับเวลาผิดนัดมักเริ่มจากวันที่ลูกค้าได้รับเอกสารและครบกำหนดตามที่ตกลง ไม่ใช่วันที่คุณพิมพ์เสร็จ
ก่อนส่งหรือจ่าย ตรวจสิบวินาทีนี้
| คำถาม | ถ้าตอบว่าไม่ |
|---|---|
| ยอดตรงกับใบสั่งซื้อหรือข้อตกลง | ขอให้แก้ไขก่อนจ่าย |
| มีวันครบกำหนดเป็นวันที่ชัด | เพิ่มลงในเอกสารทันที |
| ใบกำกับภาษีมีรายการครบ (กรณีจด VAT) | ขอใบใหม่ มิฉะนั้นอาจใช้ภาษีซื้อไม่ได้ |
| เก็บใบเสร็จหลังจ่าย | ขอใบเสร็จก่อนปิดเรื่อง |
ถ้ามีข้อสงสัยเรื่องรูปแบบใบกำกับภาษีหรือการใช้ภาษีซื้อ สอบถามสำนักงานสรรพากรพื้นที่หรือสายด่วนกรมสรรพากร 1161 และถ้ามีข้อพิพาทเรื่องดอกเบี้ยผิดนัด ให้ปรึกษาทนายความก่อนส่งหนังสือทวงถาม
คำถามที่พบบ่อย
ใบแจ้งหนี้กับใบวางบิลเหมือนกันไหม
ไม่เหมือนกันเสียทีเดียว ใบแจ้งหนี้ระบุหนี้ของรายการซื้อขายหนึ่งครั้ง ส่วนใบวางบิลมักรวมใบแจ้งหนี้หลายใบมาเสนอรอบเดียวเพื่อนัดรับเงิน หลายธุรกิจใช้สองคำสลับกัน จึงควรถามคู่ค้าว่าเอกสารของเขาทำหน้าที่ใด
ไม่จดทะเบียนภาษีมูลค่าเพิ่ม ออกใบแจ้งหนี้ได้ไหม
ได้ ใบแจ้งหนี้เป็นเอกสารทางการค้าทั่วไป ไม่ได้บังคับว่าต้องจดทะเบียน VAT สิ่งที่ต้องจดทะเบียนคือการออกใบกำกับภาษี
แหล่งอ้างอิง
- คำสั่งกรมสรรพากรที่ ป.86/2542 เรื่อง การออกใบกำกับภาษี | กรมสรรพากร
- อัตราดอกเบี้ยผิดนัดชำระหนี้ | ธนาคารแห่งประเทศไทย
- การแก้ไขกฎหมายอัตราดอกเบี้ยผิดนัดและดอกเบี้ยทบต้น | ธนาคารแห่งประเทศไทย